中国政府は、電動大型トラック向けに3000カ所以上の充電・電池交換ステーションを整備し、総延長3万キロメートルに及ぶ「ゼロカーボン道路輸送道」を構築する計画を発表しました。EV大型トラックの普及が急速に進む中、給電インフラと車両所有を分離する新たな物流エネルギー構造の台頭は、日本の物流企業が脱炭素化とコスト最適化を両立させる上で極めて重要な示唆を含んでいます。
充電から「電池交換」へシフトする海外商用EVの最新動向
中国で急拡大する大型EVトラック市場と政府の大規模支援
中国における大型トラックの電動化ペースは、世界の商用車市場の中でも突出したスピードで進んでいます。2026年7月21日、中国交通運輸部の蔡団結安全総監兼運輸服務司司長は国務院新聞弁公室の記者会見で、大型電動トラック向けの充電・電池交換ステーションを全国で3000カ所以上建設する大規模なインフラ整備計画を公表しました。
この計画の背景には、2026年上半期(1〜6月)における中国内の新エネルギー大型トラック(BEVおよびFCV等)の販売台数が、前年同期比78.6%増の約14万台に達し、市場が急速な普及フェーズに突入した実体があります。中国政府は2026年5月、交通運輸部や国家発展改革委員会など11部門が共同で『新エネルギー大型トラック規模化応用推進実施方案』を発出しました。同方案では2030年までに新エネルギー大型トラックの市場浸透率を40%まで高め、保有台数を160万台超(大型トラック全体の約20%)にする明確な数値目標を掲げています。
さらに、需要面での強力な後押しとして、2026年には超長期特別国債から220億元(約5300億円)を投入し、老朽化した営業用トラックの廃車および新エネルギー車への買い替え支援を重点的に実施しています。大手運輸・宅配・物流企業に対しては、幹線輸送における電動トラックの先行導入が強く推奨されています。
主要国における商用車電動化とエネルギー補給インフラの比較
大型商用車の脱炭素化においては、中国以外の地域でも主要国・地域ごとに独自のインフラ戦略が展開されています。各国の主要アプローチや数値目標を以下の比較表にまとめました。
| 国・地域 | 主な推進方針・インフラ戦略 | 2030年ターゲット・補助制度 | 主な補給方式のトレンド |
|---|---|---|---|
| 中国 | 3000拠点の充電・電池交換ステーション構築と3万kmのゼロカーボン幹線網整備 | 新エネルギー大型トラック浸透率40%(160万台超)、国債220億元での買い替え支援 | 電池交換(スワップ)方式と超急速充電のハイブリッド |
| 欧州 | AFIR(代替燃料インフラ規則)に基づく主要高速道路(TEN-T)への急速充電網配備 | 2030年までに大型車用充電ステーションを60km間隔で設置 | メガワット充電システム(MCS)および電池交換モデルの試行 |
| 米国 | 国家物流回廊での電動トラック用ハイパワー充電スタンド整備と州独自の購入支援 | カリフォルニア州(ACT規制)を中心とするゼロエミッション車(ZEV)販売義務化 | 拠点間メガワット充電網および定置型蓄電池併用モデル |
「点」から「線」へ移行する3万キロメートルのゼロカーボン輸送網
中国交通運輸部が進める新たな整備方針の核心は、補給設備を各地に点在させる「点」の段階から、主要幹線道路をネットワークでつなぐ「線」の段階へのシフトにあります。
具体的には、国家高速道路網の主要幹線「5射4縦5横」を中心に、総延長約3万キロメートルに及ぶ「ゼロカーボン道路輸送道」を整備します。対象エリアには、京津冀地区(北京市・天津市・河北省)、長江デルタ、粤港澳大湾区(広東省・香港・マカオ)、成渝地区(四川省・重慶市)といった主要都市圏のほか、貨物輸送量の多い国道・省道、さらには主要な港湾、鉱山地区、工場地区、産業団地などの物流結節点が網羅されています。
これにより、都市部での短距離配送だけでなく、都道府県をまたぐ長距離幹線輸送においても、電欠リスクを恐れずに電動大型トラックをフル稼働させられるインフラ基盤が完成しつつあります。
CATLが主導する「電池交換(スワップ)方式」とBaaSモデルの衝撃
バッテリー分離で購入コストを劇的に下げるBaaSのメカニズム
大型トラックの電動化において最大の障害となってきたのが、「高額な車両購入費用(CAPEX)」と「長時間にわたる充電待ち(ダウンタイム)」です。この2大課題を同時に解決する手段として台頭したのが、車載電池大手CATL(寧徳時代)などが推し進める「電池交換(スワップ)方式」です。
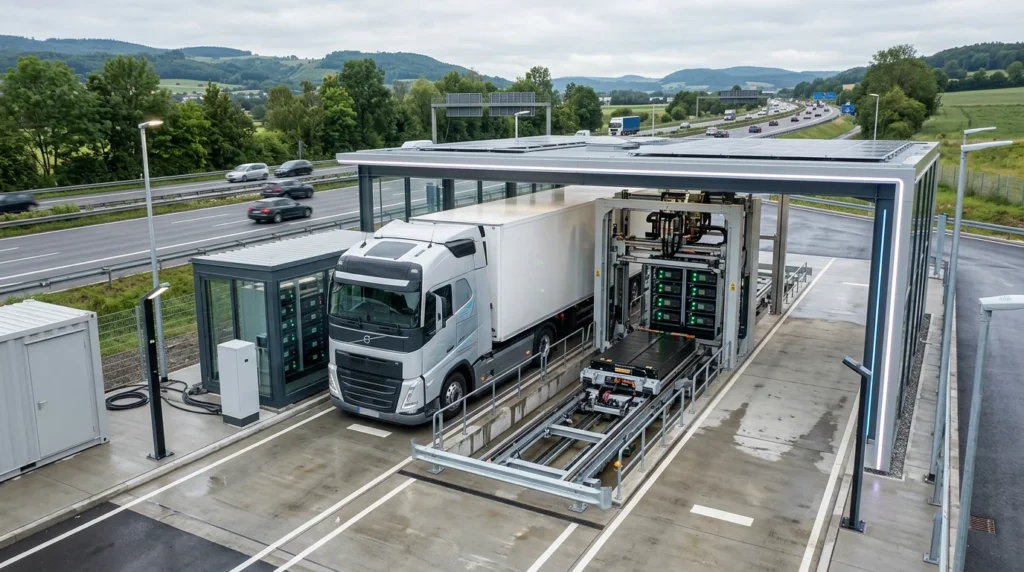
専用のステーションに停車したトラックは、全自動ロボットアームによってわずか数分で枯渇したバッテリーをフル充電済みのものへと交換されます。これにより、急速充電でも30分〜1時間以上かかっていた充電待機時間が実質ゼロとなり、従来のディーゼル車と同等の稼働率を維持することが可能になります。
さらに重要なのが、車両本体とバッテリーの所有権を切り離す「BaaS(Battery as a Service)」ビジネスモデルの浸透です。運送会社はバッテリーを購入せず、サブスクリプション(従量課金や月額利用)で利用するため、車両の初期調達費用をガソリン・ディーゼル車並みにまで抑え込むことができます。
欧州市場へ進出する中国発のエネルギー補給プラットフォーム
中国国内で洗練されたこのエネルギー補給システムは、すでに海外市場への展開を開始しています。電池大手のCATLは、英大手エネルギー企業のオクトパス・エナジー(Octopus Energy)と合弁会社を設立し、中国で実績を上げた大型トラック向け「換電網(電池交換ネットワーク)」を欧州へ移植する動きを強めています。
欧州市場においても、長距離トラックの運転手不足や排出ガス規制の強化が叫ばれており、充電待ち時間を削減できる中国発のスワップ方式とBaaSモデルは、欧州の物流企業からも高い注目を集めています。中国の電池・インフラ事業者は、単なるバッテリーサプライヤーから、グローバルな物流エネルギーインフラのプラットフォーマーへと変貌を遂げつつあります。
商用EVスタートアップの躍進と特定物流ルートでの実装
このインフラ網の急拡大を追い風に、中国では商用EV領域のスタートアップ企業が驚異的なスピードで成長しています。例えば、電動大型トラックの開発を手掛ける「零一汽車(Lingyi Automotive)」は、創業から極めて短期間で納車実績を伸ばし、香港証券取引所でのIPO(新規公開株)を目指すまでの成長を遂げています。
また、鉱山地区や集荷港湾といった特定ルートの短距離輸送(特定シャトル輸送)では、政府の「特定ルート短距離輸送の電動化率80%以上」という指針に基づき、300台規模の水素燃料電池(FCV)トラックやバッテリー交換式EVトラックが一括投入されるなど、産業現場における脱炭素オペレーションの実装が加速しています。
日本の物流企業が世界トレンドから得るべき3つの戦略的示唆
示唆1:初期投資(CAPEX)を抑制する「アセット分離」とレトロフィットの融合
中国のBaaSモデルが示す本質的な学びは、「車両価格の高騰という課題に対して、バッテリー資産と車体をアンバンドル(分離)して最適化する」という考え方です。日本国内において新車EVトラックの調達費用がディーゼル車の2〜3倍に達する中、日本の物流企業も資金を「所有」ではなく「利用」へシフトさせる発想転換が求められます。
日本における具体解の一つとして、既存のディーゼルトラックの駆動系をモーターとバッテリーに換装する「レトロフィット(電動化改造)」と、中古バッテリーの二次利用を組み合わせた取り組みが挙げられます。車体フレームや荷台といった頑丈な既存アセットを流用することで車両購入コストを抑えつつ、長寿命な蓄電池を施設側の定置型バッファとして利用すれば、中国のBaaSに匹敵する「低CAPEXでの電動化」が実現可能です。
参考記事: SBSホールディングスが2026年6月30日実証で物流GXを加速
示唆2:荷役・待機オペレーションに溶け込ませる給電システムの構築
用地の確保が難しく、専用の電池交換ステーションを全国に大規模建設することが容易ではない日本市場においては、中国とは異なる日本独自のインフラ融合アプローチが必要です。その最適解となるのが、「物流ターミナルでの荷役・待機時間を利用した給電の自動化」です。
例えば、トラックが荷着バースに接車しているわずかな時間や夜間駐車中に、非接触で自動給電を行う「ワイヤレス充電技術」の実用化が進んでいます。ケーブルの抜き差しというドライバーの手間や事故リスクを完全に排除し、日常の物流フローの中にエネルギー補給を自然に溶け込ませる設計は、狭小な敷地が多い日本の物流拠点において非常に強力な選択肢となります。
参考記事: EV物流の競争軸が激変!三菱ふそうワイヤレス充電の実証から読み解く3つの影響
示唆3:ピーク電力管理(デマンド制御)によるエネルギー調達コストの最適化
中国が2030年まで充電施設にかかる基本電費の免除措置を講じているのに対し、日本の事業者は自前で「施設の電力ピーク」をコントロールしなければなりません。複数台の商用EVを同時に充電すると、施設の最大需要電力(デマンド値)が一時的に跳ね上がり、向こう1年間の電気基本料金が激増するという実務上の大きなリスクが存在します。
ラストワンマイル配送等で商用EVを導入する際は、車両の走行性能だけでなく、拠点内のEMS(エネルギーマネジメントシステム)と連動したスマート充電が不可欠です。車両の帰庫時間や翌日の運行計画に合わせて充電時間を深夜帯などに分散(ピークシフト)させることで、電力網への負荷を抑え、トータル運行コスト(TCO)を最小化する統合管理が必須となります。
参考記事: 日野自動車が航続距離184kmの新型BEVトラック発売で人材確保を加速
まとめ:次世代の物流GXに向けた経営アクション
中国交通運輸部による3000拠点の給電網整備と3万キロメートルのゼロカーボン道路構想は、商用車の電動化が「個々の車両の試行導入」から「社会インフラと一体化した大規模実装」へと完全にフェーズが変わったことを示しています。高額なバッテリーをサービスとして分離し、稼働率を落とさない補給体制を整えた企業が、今後の物流コスト競争において優位性を確立することが期待されます。
日本の物流経営層やDX推進担当者が、この世界的な潮流を踏まえて明日から取り組むべき具体的なアクションは以下の3点です。
-
自社フリートにおける「車両所有」と「バッテリー費用」の分離可能性シミュレーション
自社の車両更新計画において、新車EVの単純購入だけでなく、既存車両の「レトロフィット化」やバッテリーのサブスクリプション利用(BaaS)を想定したTCO(総所有コスト)比較を開始してください。 -
物流拠点における「荷役待機時間」と「給電タイミング」のオペレーション棚卸し
自社の輸配送ルートにおけるトラックの待機時間や荷役時間をデータ化し、作業を妨げずに補給を行える「荷役一体型給電(ワイヤレス充電や機会充電等)」の導入候補地を抽出してください。 -
電力デマンドの上限設定とスマート充電システム(EMS)の検討
複数台のEV導入による拠点の電気基本料金暴騰を防ぐため、受電設備(キュービクル)の容量確認と、充放電タイミングを自動制御するエネルギーマネジメントシステムの比較検討を行ってください。
大規模なインフラ投資と事業モデルの転換を推し進める海外の動向を冷徹に見極め、自社の拠点環境とオペレーションに最適化した「アセットライトな電動化戦略」を構築することこそが、2026年以降の激変期を勝ち抜く最良の道筋となります。
出典:
– 36Kr Japan
– 新華社
– 新浪財経