DHL Groupは、電気自動車(EV)用バッテリーや定置型蓄電池の診断・修理・リバースロジスティクスを統合した専門物流拠点を世界20カ所以上に拡大した。2027年2月に欧州でバッテリーパスポートの携行が義務化される中、欧州市場へ電池や部材を輸出するパナソニックエナジーなどの国内メーカーにとっても、現地での保管と技術対応を一体化した物流網の確保が必須要件となっている。
世界で急膨張する蓄電池市場と欧州EUバッテリー規則の規制圧
世界的な脱炭素化の進展に伴い、車載用リチウムイオン電池および再生可能エネルギーグリッド向けの定置型蓄電システム(BESS)の流通量が急増している。これに伴い、従来の危険物輸送・保管にとどまらない、高度なコンプライアンス管理と追跡能力を備えた物流インフラの需要が世界規模で顕在化している。
BESS出荷量が前年比2倍に達する市場環境と物流需要
国際エネルギー機関(IEA)の統計によると、2025年における世界のリチウムイオン電池市場規模は1,500億米ドルを超え、用途別ではEV向けが70%以上、定置型蓄電システム(BESS)向けが15%以上を占めた。蓄電システム分野では、熱安定性に優れるリン酸鉄リチウム(LFP)電池が導入量の90%以上を占めており、2025年の新規導入容量は前年比40%増の108GWに達した。系統用(ユーティリティスケール)が全体の約80%を占める。
2026年上半期の世界BESS出荷量は前年同期比で約2倍に拡大した。コンテナサイズの大型蓄電ユニットが世界中の発電所や変電所へ向けて輸送されており、調査会社DataInteloの推計では、世界のバッテリー物流市場規模は2025年時点の184億米ドルから、2026年から2034年にかけて年平均成長率(CAGR)11.2%で成長し、2034年には476億米ドルへ到達すると試算されている。
以下の表は、急拡大するバッテリー市場と関連する主要規制の概要である。
| 項目 | データ・規制内容 | 物流オペレーションへの影響 |
|---|---|---|
| 2025年電池市場規模 | 1,500億米ドル超(IEA統計) | EV向けが70%超、BESS向けが15%超を占め物流量が急増 |
| 2026年上半期BESS動向 | 世界出荷量が前年同期比約2倍 | 系統用大型コンテナユニットの重量物輸送需要が拡大 |
| EUバッテリー規則 | 2027年2月パスポート義務化 | 個体単位の履歴・炭素排出量追跡と静脈物流体制が必須化 |
| 危険物輸送規則 | 国連勧告Class 9(UN 38.3) | 航空(IATA)、海上(IMDG)、欧州道路(ADR)の厳格準拠 |
2027年義務化のデジタル・バッテリー・パスポートと危険物クラス9輸送
欧州連合(EU)では、2023年8月17日に発効した「EUバッテリー規則(Regulation (EU) 2023/1542)」が段階的に適用されている。旧指令(2006/66/EC)を完全に置き換えた本規則に基づき、2027年2月18日からは容量2kWhを超えるEV用バッテリー、軽輸送手段(LMT)用バッテリー、産業用バッテリーを対象に「デジタル・バッテリー・パスポート」の携行およびQRコード表示が義務付けられる。
この規制により、製造履歴、カーボンフットプリント、リサイクル材料の配合比率、バッテリーの状態(State of Health: SOH)をサプライチェーン全体で可視化することが義務化される。物流事業者は単に完成品を運ぶだけでなく、輸送・保管中のステータス管理や、使用済みバッテリーの回収・リサイクル前処理といったリバースロジスティクスを制度に適合させる必要がある。
さらに、リチウムイオン電池は国連危険物輸送勧告において「クラス9(有害性物質・引火性固体等)」に分類される。輸送には国連勧告試験基準「UN 38.3」の認証取得が前提となり、航空(IATA DGR)、海上(IMDGコード)、欧州道路(ADR)の各国際規則に準拠した特殊梱包、耐火コンテナの使用、積載制限の厳格な遵守が求められる。
参考記事: 危険物輸送の基本と実務ポイント|消防法・指定数量から混載ルールまでわかりやすく解説
DHL Groupが進める「ニューエナジー」特化型物流ネットワーク
物流大手のDHL Groupは、中長期経営戦略「Strategy 2030」において「New Energy(ニューエナジー)」を最重点成長セクターに指定した。サプライチェーン、フォワーディング、エクスプレスの3部門の専門機能を統合し、電池ライフサイクル全体を支援する専用インフラの整備を急ピッチで進めている。
世界20カ所以上の専用拠点とドイツ・ハレの13,000平米施設
DHL Groupは2024年5月にイタリア・ミラノ近郊で大陸欧州初となる10,000m²規模の「EV Center of Excellence」を開設して以降、同業態の拠点を世界各地で20カ所以上に拡大した。2026年9月22日の公式発表では、ドイツ・ハレにおいて13,000m²のバッテリー専用倉庫の運用を開始したことを公表した。
さらに、車載電池ギガファクトリーの集積地となっているハンガリーにおいても、2027年の稼働開始を予定した専門物流施設の整備を進めている。同社は2026年6月にもオランダ・ホルトゥムに17,000m²の欧州バッテリー物流ハブ(2027年初頭稼働予定)を着工し、フランスのムング=シュル=ロワールでも新拠点を立ち上げるなど、欧州の主要自動車生産回廊に沿ったインフラ展開を強化している。
以下の表は、DHL Groupにおけるニューエナジー物流事業の展開状況である。
| 展開項目 | 規模・数値データ | 拠点機能・戦略的目標 |
|---|---|---|
| グローバル専門拠点数 | 世界20カ所以上 | EV & Battery Centers of Excellenceを展開 |
| ドイツ・ハレ新拠点 | 13,000m²の専用倉庫 | バッテリー保管、充電、コンディショニング設備を配備 |
| ハンガリー新施設 | 2027年稼働予定 | 中東欧の車載電池生産クラスターに直結した供給網 |
| 2030年セクター売上目標 | 30億ユーロ(約4,800億円) | 2025年実績の約6億ユーロから5倍への拡大を計画 |
診断・充電からリサイクル準備まで網羅する技術サービスの統合
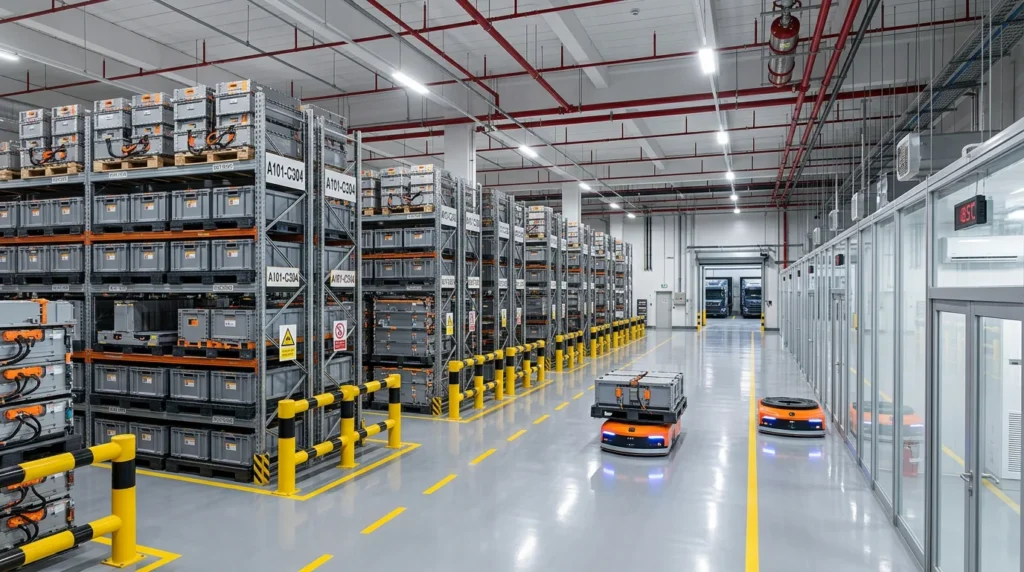
DHLのネットワークが従来型の危険物倉庫と異なる点は、保管スペースに技術サービス機能を直結させている点にある。施設内には高圧受電設備、防爆仕様の空調設備、温度・湿度制御システム、消火設備(水冷・ガス消火)が完備され、以下の技術オペレーションをワンストップで実行する。
- 入庫時のバッテリー健康状態(SOH)および充電深度(SOC)の電子診断
- 長期保管中における自己放電を防ぐ定期的な再充電とコンディショニング
- モジュール単位の欠陥検査、セル交換、パックの修理・改修(リファービッシュ)
- リコール発生時のトレーサビリティ管理とリバースロジスティクスの統括
- セカンドライフ用途(定置型蓄電池への転用)に向けた性能仕分けとリサイクル用解体前処理
物流拠点が診断や修理の一次判定機能を担うことで、不具合品を自動車メーカーやバッテリー製造元の工場へ送り返す輸送工数と日数を削減し、サプライチェーン全体のリードタイムを短縮している。
参考記事: 逆物流(リバースロジスティクス)とは?動脈・静脈物流との違いと導入メリット・業務効率化の手順
2026年上半期に1,100台納入した系統用蓄電システム(BESS)の展開
DHL Groupの事業領域は車載用電池にとどまらない。電力系統用の超大型蓄電システム(BESS)プロジェクトへの参入を加速させており、2026年上半期だけで世界各地の再エネ発電所や送電網接続ポイントへ1,100台以上のBESSユニットを輸送・納入した。
数十トンにおよぶ重量級の蓄電コンテナを港湾から山間部や沿岸部の設置サイトまで輸送するには、重量物特化型の陸上輸送機材、プロジェクトカーゴの輸送計画、現地の道路交通法規制への適合、荷下ろしクレーン作業の統合管理が不可欠となる。DHLは工業プロジェクト輸送部門と連携し、遠隔地への大型エネルギー設備の据付支援までを一元的に請け負う体制を確立している。
同社はバッテリーやEV、BESSに加え、風力・太陽光発電部材、電力系統インフラ、水素、代替燃料を含む「New Energy」事業全体において、2025年の売上実績約6億ユーロから、2030年までに30億ユーロへと売上規模を拡大する計画を掲げている。
参考記事: 中国が3000拠点のEV給電網整備へ、電池分離モデルに学ぶ日本の脱炭素
日本企業への示唆:危険物保管の枠を超えた技術プラットフォーム構築
欧米で進む物流網の技術機能統合は、日本の3PL事業者、倉庫事業者、荷主企業にとっても直接的な経営課題となる。従来の「保管料×坪数」や「個数×運賃」といった線形的なビジネスモデルから脱却し、高付加価値なエネルギーインフラ事業者へと転換するための要点を整理する。
消防法第4類・危険物倉庫の容量限界と高電圧受電設備の障壁
日本国内においてリチウムイオン電池は、電解液の性質により消防法上の「第4類危険物(引火性液体)」または指定可燃物に該当する。保管にあたっては一般の倉庫ではなく、厳格な耐火構造、保有空地、消火設備基準を満たした危険物倉庫の確保が必要となる。
現在、国内の主要港湾・内陸部では危険物倉庫の供給が逼迫しており、バッテリーの保管スペース確保自体が調達上のボトルネックとなっている。さらに、DHLのような診断・充電・コンディショニングを倉庫内で実施する場合、高圧受電設備(キュービクル)の増設や大容量電源の確保が不可欠となるが、系統電力への接続制限や初期投資の大きさが参入障壁として立ちはだかる。
| 導入課題 | 実務上の障壁・制約 | 解決に向けた技術的アプローチ |
|---|---|---|
| 保管場所の不足 | 消防法に基づく危険物倉庫の空きスペース逼迫 | 危険物倉庫の新規開発、指定数量倍数の適正管理 |
| 電力インフラ制約 | 大容量充電に伴う系統電力網への急激な負荷増大 | 施設内への定置型蓄電池併設、スマート充放電(CMS) |
| 診断・改修の知見 | 物流作業員の危険物取扱・高電圧作業資格の不足 | 自動車・電池メーカーからの技術移転、自動診断装置 |
| 法制度への適応 | 欧州輸出時におけるトレーサビリティ要求 | シリアル番号ごとのSOH・炭素データ管理システムの導入 |
参考記事: 消防法(倉庫)の基礎知識|設備要件から申請手続き・現場のコンプライアンスまで解説
診断・リユース・トレーサビリティを統合した機能高度化
日本国内の3PL事業者が電池サプライチェーンを取り込むためには、単なるスペース貸しからの機能拡張が求められる。バッテリーのセル・パック単位での劣化状態(SOH)を測定できる自動診断機器を導入し、入庫時点で良品、リユース候補、リサイクル対象を自動仕分けするオペレーションが収益源となる。
物流拠点が初期判定を代行することで、荷主である電池・自動車メーカーは回収・輸送にかかるコストを削減できる。保管・配送業務に「状態診断・検査」「延命用補充電」「リバースロジスティクス管理」を組み合わせたサービスパッケージを構築することが、他社との差別化要素となる。
国内商用EV・蓄電インフラ実装に向けたアセット連携
日本国内でも商用EVトラックの導入や物流拠点の自家消費太陽光発電と定置型蓄電池の組み合わせが進みつつある。例えば、SBSホールディングス、東芝、Drive Electro Technology(DET)の3社は2026年6月30日より、既存ディーゼルトラックを電動化する「レトロフィット」技術と、東芝製リチウムイオン二次電池「SCiB™」の中古品を活用した定置型蓄電池による超急速充電の実証実験を開始した。
物流施設内でEVフリートの充電を行う際、電力系統の契約電力を引き上げることなくピークカットを行うには、中古車載バッテリーを定置型蓄電設備として再利用する循環モデルが現実的な解決策となる。自社フリートの運行管理とエネルギーマネジメントを同一拠点内で統合運用することは、物流GXを推進する上での実務的アプローチである。
参考記事: SBSホールディングスが2026年6月30日実証で物流GXを加速
参考記事: EVトラック導入のメリット・デメリット|スペック比較から補助金・充電インフラまで徹底解説
今後の展望:脱炭素サプライチェーンの基盤となる電池循環インフラ
グローバル物流におけるバッテリーサプライチェーンの競争領域は、輸送・保管のキャパシティ確保から、診断・改修・トレーサビリティを包含した技術プラットフォームの構築へと移行した。EUバッテリー規則をはじめとする国際的なトレーサビリティ要求は、欧州へ進出する日本の製造業および物流企業に対しても、個体識別管理とリバースロジスティクスの統合を義務付ける。
危険物管理基準への適合、高電圧充電設備の配備、サーキュラーエコノミーに対応した検査機能の実装を進めた物流事業者が、エネルギー転換期における重要インフラとしてのポジションを確立することになる。
出典: Logistics Manager
出典: DHL Group
出典: DHL Group