
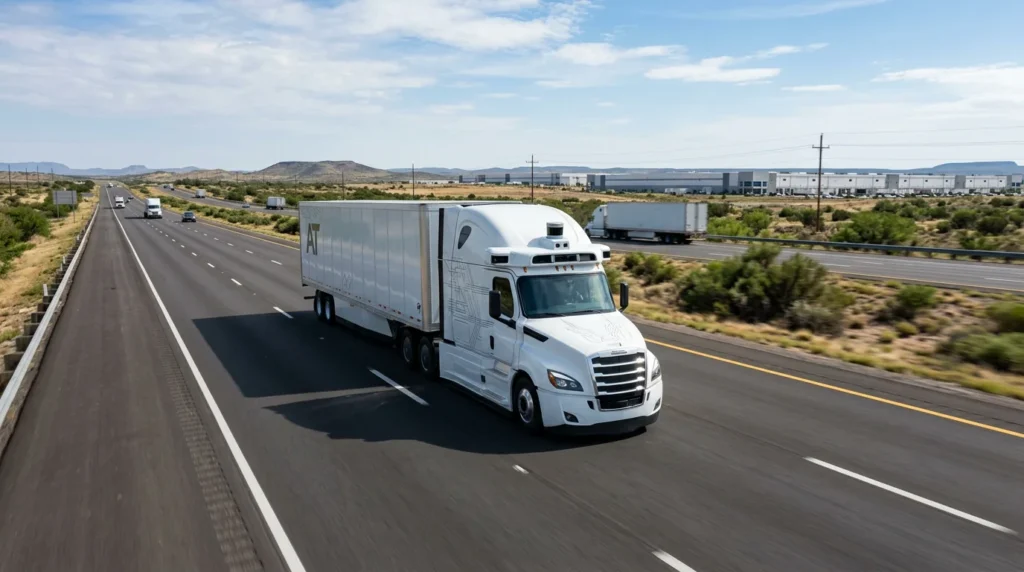
Volvo Autonomous Solutions(VAS)と自動運転技術企業のWaabiは2026年10月5日、物流ソフトウェア企業Warp向けに、米テキサス州ダラス〜ヒューストン間で自動運転トラックによる商用貨物輸送を開始した。国内で経済産業省が2026年8月に公募した「無人自動運転サービス実装推進事業」が目指す拠点間幹線輸送の実装モデルとして、荷受・中継のプロセスを再定義する先行事例となる。
テキサス州で進む幹線自動運転の商用化と法制度基盤
北米の物流大動脈であるテキサス州において、自動運転トラックの社会実装は技術検証の枠組みを越え、実際の荷主を乗せた商用運行の段階へ進んでいる。
テキサス州上院法案第2205号(SB 2205)による運行環境の整備
テキサス州が自律走行トラックの商用展開において先行する背景には、2017年9月1日に施行された「テキサス州上院法案第2205号(Texas Senate Bill 2205 / SB 2205)」の存在がある。
この州法は、車載された自動運転システム(ADS)が作動している状況であれば、車内に運転手が物理的に搭乗していなくても公道走行が可能であると法的に定義した。さらに、州全体の統一基準を定め、各市や郡などの地方自治体が個別の許認可や走行規制を上書きすることを禁止(州法による先占:Statewide Preemption)している。
この法制面の後押しにより、ダラス〜ヒューストン間を結ぶ州間高速道路45号線(I-45回廊、約240マイル/約386km)は、自律走行トラックの主要ルートとして活用が進む。Waabiの公表データによると、ダラス〜ヒューストン回廊における商用自動運転貨物の輸送量は、2026年に前年比で80%以上増加した。
主要国における自律走行商用輸送のアプローチ比較
自律走行トラックの実装形態は、国や地域の道路環境、規制体系、物流インフラによってアプローチが異なる。米国、欧州、中国、日本の現在の状況を整理する。
| 国・地域 | 主要な推進プレイヤー | 規制・制度的枠組み | 実装・運用の特徴 |
|---|---|---|---|
| 米国(テキサス州等) | VAS、Waabi、Aurora、Kodiak | 州法(SB 2205)による無人走行許容と連邦安全基準策定の進展 | 高速道路網直結型。ハブ間やサードパーティ拠点への直送運用 |
| 欧州 | Einride、Traton、Volvo | EU横断の安全認証基準および脱炭素(Euro 7)規制連携 | 港湾・物流施設等の閉鎖空間から高速道路ハブ間シャトルへ段階移行 |
| 中国 | Inceptio、Pony.ai、Baidu | 車路協調(V2X)インフラの国家主導整備とスマート高速指定 | 道路側センサーと連携したレベル4運行、特定路線での量産型運用 |
| 日本 | T2、ロボトラック、豊田通商主導連合 | 国交省・経産省の無人自動運転実装支援事業、新東名専用レーン | 関東〜関西間の高速道路幹線実証、インターチェンジ近接拠点連携 |
米国では既存の長距離高速道路網を活かし、民間の運送ネットワークへ直接システムを組み込む商用化が進められている。
参考記事: 自動運転トラックが毎日1000km運行!米Ryderに学ぶ実装への3つの鍵
参考記事: Einrideテスラ・セミ500台導入と収益27%増に見る幹線輸送DXの針路]
VAS・Waabi・Warpが挑む「LTL領域」での自動幹線輸送
VASとWaabiのパートナーシップによる初の商用輸送案件は、物流ソフトウェア企業Warpを荷主プラットフォームとして迎えたことで、単なる走行テストとは異なる実務価値を生み出している。
提携のタイムラインと資本関係
Volvo Group(ボルボ・グループ)とWaabiは、段階的に技術開発と資本提携を深めてきた。
- 2023年1月: Volvo Group Venture CapitalがWaabiへの戦略的投資を実施し、資本提携を開始。
- 2024年6月: Waabiが実施した2億ドル規模のシリーズB資金調達ラウンドに、Volvo Group Venture Capitalが追加参画(なお、Waabiの累計調達額は2026年10月時点で13億ドル超に達する)。
- 2025年2月3日: VASとWaabiが自律走行トラックの共同開発および商用展開に向けた長期戦略的パートナーシップを締結。「Volvo VNL Autonomous」への自律走行システム「Waabi Driver」の統合を決定。
- 2026年10月5日: VASとWaabiによる初の商用運行として、Warpネットワーク上でのダラス〜ヒューストン間ルート運行を開始。
6つの安全重要システムに冗長性を備えた専用ハードウェア「Volvo VNL Autonomous」
運行に投入された車両は、米国バージニア州ダブリンのNew River Valley(ニューリバーバレー)組立工場で製造された「Volvo VNL Autonomous」である。
本車両は、後付けの改造車ではなく、当初から自律走行専用に設計されたプラットフォームを持つ。ステアリング、ブレーキ、通信、車載電源、演算装置、アクチュエーションを含む6つの安全重要システム(Safety-Critical Systems)に対して二重化(冗長設計)が施されている。万一プライマリ系統にハードウェアの障害や電源喪失が生じた場合でも、即座にセカンダリ系統へ切り替わり、車両を安全に停止させるフェイルセーフ機構が組み込まれている。
今回の商用運行では、運転席に安全監視員(オブザーバー)が同乗する形態をとっているが、システム自体は無人運行を前提とした設計基準を満たしている。VASは2023年以降、地域・ローカル貨物輸送において100万マイル(約160万km)以上の走行実績を蓄積しており、ハードウェアの信頼性を担保している。
LTL(積合せ輸送)におけるハブアンドスポークのバイパス
本運行の最も顕著な特徴は、輸送形態にLTL(Less-than-Truckload:積合せ・混載貨物輸送)が含まれている点にある。
従来のLTL輸送は、多数の荷主から集荷した貨物を地域の集約拠点(クロスドック・ハブターミナル)に持ち込み、方面別に仕分けて大型車に積み替え、幹線輸送後に目的地のハブで再度仕分けを行って末端配送へ回す「ハブアンドスポーク型」が一般的であった。この工程は、仕分け作業や積み替えに伴うリードタイムの長期化、貨物破損リスク、拠点間待機時間の発生という課題を抱えている。
Warpは、出荷元と配送先、輸送容量(キャパシティ)、運行タイミングをアルゴリズムで直接マッチングするオープントランスポーテーションネットワークを運用している。VASが提供する運行エコシステム「Autona / freight」とWarpのプラットフォームをAPI連携させることで、複数荷主の貨物を1台の「Volvo VNL Autonomous」に最適配分し、中間のクロスドックハブを介さずに、ダラスからヒューストンにあるサードパーティの荷受施設(エンドポイント)へ直行(ダイレクト輸送)させている。
【従来のLTL幹線輸送フロー】
荷主A・B・C ──> [集約ハブ] ──(仕分け・積替)──> [大型幹線便] ──> [中継ハブ] ──(仕分け・積替)──> 最終拠点

【本件の自動運転ダイレクト輸送フロー】
荷主A・B・C ──> [Warpのアルゴリズムで最適集約]
                     │
                     ▼
             [Volvo VNL Autonomous]
             (Waabi Driver搭載 / Autona連携)
                     │
         (中継ハブなし・高速直行)
                     │
                     ▼
           [サードパーティ施設へ直送]
荷役の中継作業を削減したことにより、運行スケジュールの予測可能性(オンタイム性)が向上し、荷主側は到着時刻に合わせた構内受入計画を正確に組むことが可能となった。
参考記事: 株式会社ロボトラックが260km無介入走行達成で幹線輸送の自動化が加速
日本の物流構造への適用における技術的・運用的課題
VAS、Waabi、Warpによる米国での事例は、幹線輸送の自動化を車両単体の問題としてではなく、配車最適化ソフトウェアと受入拠点を接続した「複合エコシステム」として成立させている。これを日本国内の物流網へ適用する際には、国内特有の道路線形や商習慣に起因する明確な障壁が存在する。
1. インターチェンジ外への退出と一般道アクセスの接続性
米国の事例では、高速道路インターチェンジ(IC)から一般道を経由し、サードパーティ施設への直行輸送を実施している。テキサス州の産業道路は道幅が広く、施設周囲の敷地面積も広大であるため、大型セミトレーラーの旋回やアプローチが比較的容易である。
一方、日本の主要幹線物流(東名・新東名、名神・新名神など)周辺では、IC周辺の一般道が狭隘であり、右左折時の巻き込みリスクや歩行者・二輪車との混在交通が極めて複雑である。国内で自動運転トラックを導入する場合、高速道路本線の走行自律化だけでなく、一般道区間(ラスト1〜2マイル)における走行制御をどう担保するかが直近の課題となる。
経済産業省が2026年8月に公募した「無人自動運転サービス実装推進事業」においても、高速道路本線の走行検証にとどまらず、どの物流拠点(オリジン・デスティネーション)間を結ぶことで経済合理性が得られるかという「拠点特定」に主眼が置かれているのはこのためである。IC直結型またはIC至近に位置する専用中継拠点を設計し、そこから先は地場の有人トラックへ引き継ぐ「荷役分離」の運用プロトコルが日本では現実的な解となる。
2. 多品種少量・バラ積み商習慣とパレタイズの壁
米国のLTLで中継なしの直行輸送が成立する前提には、貨物の規格化(標準パレット化)とフォークリフト荷役の徹底がある。
日本の特別積合せ便(特積み)現場においては、依然として多種多様なサイズの段ボールや異形貨物が混在し、トラック庫内への手積み・手降ろし(バラ積み)が広範に残存している。自律走行車両が高性能化し定時運行を実現しても、配送先施設での荷下ろし作業に人手と待機時間を要していては、高価な自動運転トラックの稼働率は低下する。
自律走行幹線便のメリットを享受するためには、パレット化(11型・12型パレット等)の推進と、荷主企業による検品・荷役手続きの自動化(バース予約システムとのAPI連動)が前提条件となる。
3. 車両調達モデルにおける「アセットライト型」の必要性
本件で使用されている「Volvo VNL Autonomous」は、ステアリングやブレーキ系統の二重化を含む高度な冗長設計が施されており、従来の大型ディーゼル車に比べて車両調達コストが大幅に上昇する。
日本の運送業界の9割以上を占める中小運送事業者が、こうした冗長設計済みの自律走行トラックを自社資産として単独購入することは財務的に極めて困難である。したがって、国内での普及には、VASの「Autona / freight」のように、車両の減価償却・自律走行システム利用料・運行管制・遠隔監視・メンテナンスを包括し、走行距離や輸送トン数に応じた従量課金で提供する「TaaS(Transportation as a Service)」モデルの構築が必須となる。
参考記事: 自動運転トラックの幹線最適化が加速、経済産業省が8月3日に公募開始
参考記事: 韓進の25トン有償自律走行から学ぶ国内幹線輸送の2025年度への必須対応
ソフトウェア統合型幹線輸送が描く物流ネットワークの将来
自律走行トラックの開発競争は、「AIが車両をどう制御するか」という単体技術の段階を終え、「荷主の貨物需要をソフトウェアでどう集約し、自律走行車両へ最適配分するか」という運行オーケストレーションの段階へ移行した。
VASとWaabiの商用運行が示したのは、完成車メーカー(ボルボ)、自律走行AI開発企業(Waabi)、物流ソフトウェアネットワーク(Warp)の3層が水平分業し、1つの統合エコシステムとして機能した点である。
今後、日本国内においても、新東名高速道路を中心とした自動運転優先レーンの整備や、国交省・経産省主導の実装支援事業の進展に伴い、幹線無人化の実証はさらに進む。その際、物流企業や荷主企業に求められるのは、単に無人トラックの走行実験を注視することではない。自社の扱う貨物のうち、どの路線・どの荷主の荷物をオープンプラットフォーム上で集約し、IC近接拠点間を直行させられるかという「輸配送ネットワークの再設計」に着手することが、今後の幹線輸送の安定維持を決定づける。
出典: Robotics & Automation News
出典: Volvo Group
出典: TruckNews.com
出典: Texas Legislature Online (SB 2205)


