関通ホールディングス株式会社は、アジア特化型のスマート物流企業であるSTORIN JP株式会社と戦略的業務提携を締結しました。本提携では自社物流センターを「動くショールーム」として位置づけ、GTPや無人搬送車など5つの自動化ソリューションを実稼働環境で公開しながら、STORINとして日本市場で100億円の売上を目指します。
関通ホールディングスとSTORINの提携概要と自動化ソリューション
関通ホールディングス(以下、関通HD)とSTORIN JP(以下、STORIN)は、2026年6月3日に戦略的業務提携を締結し、同年10月9日に協業の骨子を発表しました。関通HDが持つ国内物流の現場ノウハウおよび顧客基盤と、STORINが中国市場で培った自動化設備の調達力・システムインテグレーション技術を融合させ、国内物流のオートメーション市場で早期のシェア獲得を狙います。
提携の基本情報と関係各社の概要
本協業に関わる両社の基本情報および提携内容は下表の通りです。
| 項目 | 関通ホールディングス株式会社 | STORIN JP株式会社 |
|---|---|---|
| 本社所在地 | 兵庫県尼崎市西向島町111-4 | 埼玉県鴻巣市天神1丁目10番61号 |
| 代表者 | 代表取締役会長:達城 久裕、代表取締役社長:達城 利卓 | 会長(Founder):Marco Liu(劉 昆樺) |
| 創業時期 | 1986年4月(2026年4月に持株会社化) | 2026年 |
| 主な事業領域 | 物流事業、ITオートメーション事業、セキュリティ対策事業 | 物流自動化企画・設計、WMS開発、ロボット設備調達・SI |
| 本提携での役割 | 現場知見・自社拠点ショールーム提供・国内荷主開拓 | 自動化機器の調達、システムインテグレーション、保守支援 |
関通HDは2026年4月1日、第二創業期として持株会社体制へ移行し、グループ専門事業会社との連携強化を図ってきました。一方のSTORINは、アジア市場で実績のあるハードウェアやソフトウェアの調達力、システム構築力を強みとしています。
展開される5つの事業型ソリューションパッケージ
両社は現場の課題に応じた5つの事業型ソリューションパッケージを策定し、日本市場へ投入します。
- 小物高頻度ピッキング
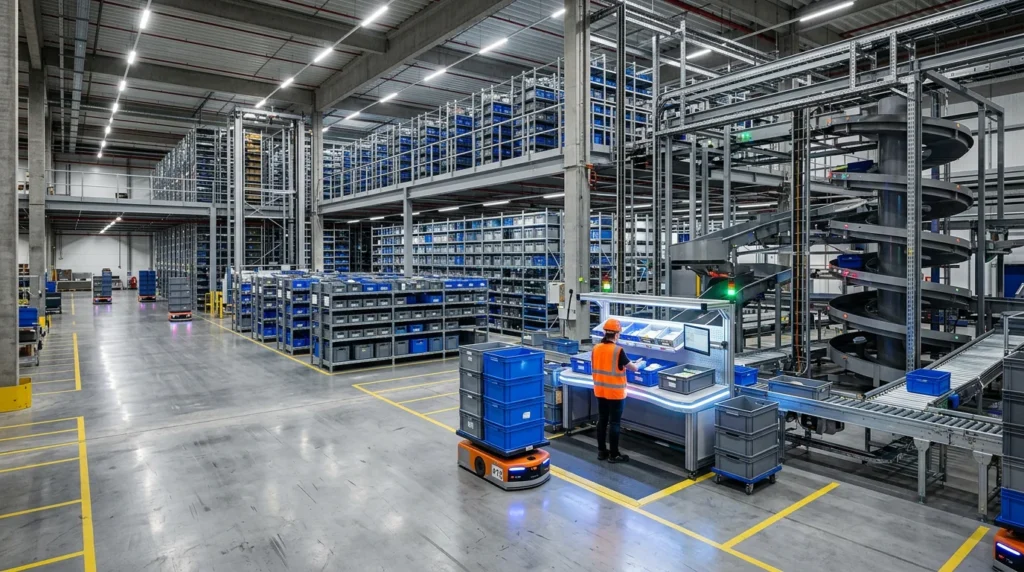
Goods to Person(GTP)システムやコンテナ搬送ロボットを活用し、作業員が歩行することなく定位置でピッキングを完結させる仕組みを構築します。
- 高密度保管
四方向シャトルなどを導入し、倉庫内の天井高や空間を最大限に活用した保管効率の向上を図ります。
- 搬送の無人化
無人搬送車(AGV)、無人フォークリフト(AGF)、自律走行搬送ロボット(AMR)を組み合わせ、入荷から棚入れ、出荷バースへの構内水平・垂直搬送を無人化します。
- 高速仕分け・出荷
立体自動仕分け機(3Dソーター)や自動ラベリングシステムを用い、仕分け作業の高速化と出荷精度の向上を両立させます。
- ロボット作業
ロボットアーム等を反復作業工程に配置し、ピッキングやコンテナの積み降ろし(デレタイズ・パレタイズ)の自動化を推進します。
参考記事: ピッキングロボットの仕組みと主要タイプ解説|荷姿別の選び方から導入手順まで
3段階で進める「動くショールーム」戦略
本提携の中核を成すのが、関通HDの自社物流センターを活用した「動くショールーム」戦略です。カタログや展示会などの模擬環境ではなく、実際の荷物が流通しているセンターを実証・見学の場として運用します。
| フェーズ | 展開内容 | 主な目的 |
|---|---|---|
| Phase 1(先行導入・公開) | 関通HDの自社拠点および既存顧客拠点へSTORINソリューションを先行導入 | 現場での稼働実証、見学受け入れ態勢の整備 |
| Phase 2(リファレンス展開) | 実稼働から得られたデータ(稼働率、生産性、エラー率等)を元にした提案 | 新規顧客の獲得、投資対効果の明確化 |
| Phase 3(標準化・リカーリング) | 業界標準モデルとしての定着と大規模案件の受注 | 継続的な保守・運用支援によるリカーリング収益拡大 |
現在、現場では3Dソーターをはじめ、トレーディングカードなどの高額商材に向けたスマートロッカー型保管システム、GTP、ロボットアーム、AGV/AGFを活用した自動化プロジェクトが順次進められています。
提携の背景にある法規制と市場環境データ
本提携が進められる背景には、物流業界における法規制の強化と、それに伴う自動化投資の急拡大があります。
2024年4月に適用されたトラックドライバーの時間外労働上限規制(年間960時間)以降、物流現場では荷待ち・荷役時間の削減が強く求められてきました。加えて、2024年5月に公布された改正物流効率化法(物資の流通の効率化に関する法律)および改正貨物自動車運送事業法に基づき、2025年4月からは荷主・物流事業者双方への努力義務が課され、2026年4月1日からは特定事業者に対する中長期計画の作成、定期報告、物流統括管理者(CLO)の選任が義務化されました。
国土交通省および経済産業省の公表資料によると、トラックの積載率は2010年以降40%を下回る水準で推移しており、ドライバーの有効求人倍率は全産業平均の約2倍と人手不足が続いています。庫内作業の滞留はトラックの待機時間に直結するため、庫内オペレーションの効率化は荷主企業にとってもコンプライアンス上の課題となっています。
株式会社富士経済の調査(2024年11月公表「2024年版 次世代物流ビジネス・システムの実態と将来展望」)によると、次世代物流システム・サービスの国内市場規模は2023年の7,163億円から、2030年には1兆1,670億円へと拡大する見込みです。特に「ロボティクス・オートメーション」分野は2023年比で3.0倍の1,542億円、ロボットシステム単体市場は同7.4倍の317億円に急伸すると予測されており、今回の両社による提携はこの成長領域をターゲットとしています。
参考記事: 物流自動化とは?導入メリットや主要設備・失敗しない進め方を徹底解説
物流サプライチェーン各層への具体的な影響
関通HDとSTORINの協業モデルは、3PL事業者、荷主であるEC事業者、そして物流テック市場に対してそれぞれ異なる実務的影響を及ぼします。
倉庫事業者・3PLへの影響
一般的な自動化設備の導入検討において、シミュレーション値と実運用値の乖離は設備投資の判断を鈍らせる要因となってきました。本提携による「動くショールーム」は、荷動きの波動、季節変動、多様な荷姿が混在する実際の運用状況を直接確認できる環境を提供します。
倉庫事業者や競合3PLにとっては、机上のスペックではなく、実運用データ(1時間あたりの処理能力やエラー発生頻度、例外処理フロー)を基にした投資対効果の算出が可能になります。また、関通HDのように自社でシステムインテグレーション機能を内製化・協業化して荷主に直接パッケージ提案する動きが広がることで、単にスペースと労働力を提供するだけの従来型3PLは差別化が難しくなります。
EC事業者への影響
EC事業者にとって、多品種少量出荷の増加と出荷リードタイムの短縮要求は、庫内作業の逼迫と人件費増騰をもたらしています。特にトレーディングカードや化粧品、精密部品などの高額・極小商材を扱う事業者では、ピッキングミスや保管時の紛失・破損リスクが利益を圧迫します。
本提携で提示されるスマートロッカー型高額商品保管やGTPピッキングは、セキュリティ管理と高頻度出荷を両立させる手段となります。セール時など急激な物量の波動が発生した際にも、深夜帯の自動仕分けやAGVによる無人搬送を活用することで、突発的な派遣労働者の確保に依存しない出荷体制の維持が現実的になります。
参考記事: 物流ロボティクス入門|AGV・AMRの違いと導入手順・費用対効果を徹底解説
SaaS・テクノロジーベンダーへの影響
STORINが持つ中国市場での調達力と、関通HDの国内現場ノウハウが結びついた一気通貫型のシステムインテグレーション(SI)モデルは、国内の物流テックベンダーに対して価格競争力と導入スピードの両面で影響を与えます。
中国の巨大な物量で鍛えられた自動化ハードウェアは量産効果によるコスト優位性を備えていますが、日本の商習慣や細やかな検品基準への適合が参入障壁となっていました。今回の提携のように、国内有力3PLがインターフェースおよび運用設計(WMS・WCS連携)を主導してローカライズする座組みが定着すれば、ハード単体を販売するベンダーやコンサルティング専業事業者は、自社サービスの提供領域の再定義を迫られます。
参考記事: 物流の最前線|AIロボットが動かす海外物流センター徹底レポート
LogiShiftの視点:実稼働リファレンスが加速させるロボット実装の選別
今回の提携で注目すべきは、STORINが目指す「日本市場で100億円のトップライン」という数値目標そのものよりも、販売手法が「カタログスペック依存」から「実稼働リファレンス型」へと転換している点にあります。
国内の物流自動化において、導入失敗の多くは「理論値通りのスループットが出ない」「マスターデータの整備が追いつかない」「例外処理に人手が取られる」という実運用の摩擦に起因していました。関通HDが自社拠点の生々しい稼働データ(トラブル対応やメンテナンス体制を含む)を公開してソリューションを販売するアプローチは、導入側の心理的ハードルを下げ、意思決定までのリードタイムを短縮させます。
また、関通HD社長の達城利卓氏が言及した「フィジカルAIの到来」という視点は、今後の自動化競争の焦点がハードウェア単体の性能から、AIによる群制御や環境適応ソフトウェアへ移行することを示唆しています。中国市場の膨大な試行錯誤を経て磨かれたハードウェア調達網をSTORINが担い、日本の現場に適合させる制御・運用レイヤーを関通HDが担うという機能分担は、国内物流におけるロボティクス実装の標準化プロセスを一段進める契機となります。
まとめ
物流現場における自動化設備への投資は、人手不足への対症療法にとどまらず、2026年4月に施行された改正物流効率化法をはじめとする法的義務への対応や、事業継続性を担保するための基幹インフラ整備へと位置付けが変わっています。
明日から意識すべき実務的な取り組みは以下の通りです。
- 自社倉庫のボトルネック工程の数値化
ピッキング、水平搬送、仕分け、パレタイズのうち、どの工程がトラック待機時間や出荷遅延の主因となっているかを時間単位・工程単位で可視化すること。
- 理論スペックではなく実稼働環境での挙動確認
展示会やカタログスペックのみで機器選定を行わず、実際の商材に近い環境や波動条件が再現された現場(動くショールーム等)でエラーリカバリーのプロセスを確認すること。
- 段階的導入(フェーズ分け)による投資リスクの分散
一度に庫内全体を自動化するのではなく、小物ピッキングや構内搬送など効果が早期に出る領域から部分導入し、実稼働データを検証しながら次フェーズへ拡張する計画を立てること。
出典: ECのミカタ
出典: PR TIMES(関通ホールディングス株式会社 2026年10月9日発表)
出典: PR TIMES(関通ホールディングス株式会社 2026年4月1日発表)
出典: MONOist(富士経済 物流DX調査レポート解説)