
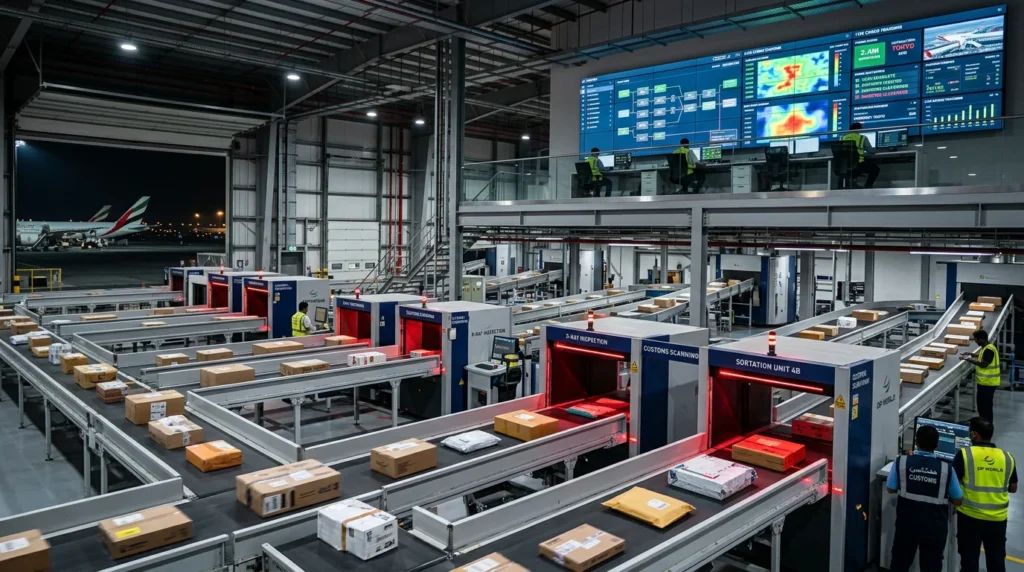
財務省は2026年10月、急増する越境EC貨物の不正申告を防ぐため、ECプラットフォーム事業者と意見交換を行う専門部会を年内に立ち上げる方針を決定した。片山さつき財務大臣が表明したもので、傘下に4つの作業部会を設け、取引データの共有によるアンダーバリュー防止と適正な課税の確保を目指す。
片山財務相が表明した官民連携枠組みと年内設置の4ワーキンググループ
財務省は2026年10月6日の関税・外国為替等審議会関税分科会において、官民連携組織「国際物流と税関行政に関する懇談会」およびその傘下に4つのワーキンググループ(WG)を年内に設置する方針を示した。同日の閣議後記者会見において、片山さつき財務大臣が越境EC拡大に伴う少額輸入貨物の急増への対応策として言及した。
越境小口貨物の急増と水際審査の課題
近年、海外セラーが日本のECプラットフォームへ直接出品するケースが急増している。これに伴い、個人輸入や小口BtoC貨物の輸入許可件数は高水準で推移し続けている。貨物量の膨張に比例して、実際の取引価格よりも低額にインボイスを作成して関税や消費税の支払いを免れるアンダーバリュー(過少申告)や、知的財産を侵害する模倣品・危険物品の流入が顕在化している。
従来の税関手続きは、国内の輸入者や通関業者が提示する申告書類をベースに現物検査や書類審査を行うBtoB前提の仕組みであった。しかし、海外から個人宛てに直送される膨大な小口貨物に対し、従来の通関業者任せの確認作業だけで正確な取引実態を把握することは困難になりつつある。
財務省における検討経緯
財務省では、少額輸入貨物への対応について2025年秋から段階的に議論を積み重ねてきた。
| 年月日 | 会議体・発信元 | 主な検討内容・決定事項 |
|---|---|---|
| 2025年9月10日 | 少額輸入貨物対応WG | ECプラットフォーム(PF)事業者からの取引情報提供義務化やMOU締結の重要性を審議 |
| 2025年10月3日 | 関税分科会 | 従来のBtoB前提から転換し、水際取締りにおけるPF事業者への協力要請拡大を議論 |
| 2026年6月23日 | 関税分科会 | 財務省・税関と大手PF事業者との実務的な意見交換の場設置、他省庁との連携状況を報告 |
| 2026年10月6日 | 関税分科会・片山大臣会見 | 官民連携懇談会および傘下4つのWGの年内設置を公表。PF販売情報の入手や不正品排除を協議へ |
年内に新設される4つのワーキンググループ
2026年内に設置される懇談会傘下の4組織は、国際物流のサプライチェーンを構成する主要関係者を網羅している。
| ワーキンググループ名 | 主な構成メンバー | 協議・検討テーマ |
|---|---|---|
| PF事業者等WG | 大手ECモール運営会社、行政機関 | モール上の販売データの共有、不正商品の出品規制、適正申告に向けた情報連携の確立 |
| 航空小口貨物WG | 国際クーリエ、航空貨物取扱業者 | 航空便で到着する小口貨物のマニフェスト事前確認、危険品・不正疑い貨物の仕分け迅速化 |
| 通関業者・保税業者WG | 通関業者、保税蔵置場運営会社 | 輸入申告書類の審査精度向上、保税地域内における蔵置・点検オペレーションの効率化 |
| 首都圏空港物流WG | 空港管理者、グランドハンドリング各社 | 成田・羽田などの首都圏主要空港における貨物上屋の逼迫緩和、搬出入動線の整流化 |
片山大臣は会見において個別企業名への直接的な言及は避けたものの、PF事業者等WGを通じて販売データの取得や出品規制を共同で進める考えを示した。
制度改正に向けた動向
この官民連携の動きは、税制や通関制度の抜本的な見直しと連動している。政府は少額免税制度の見直しや物品販売に係るプラットフォーム課税の導入を進めているほか、個人輸入に適用されてきた「課税価格決定の特例(卸売価格相当とされる0.6掛けルール)」について、商業目的の転売や事業的取引への悪用を防ぐ観点から2028年4月の廃止を決定している。さらに税関中長期構想2030に基づき、AIやX線検査装置の導入と民間データの突合によるリスクマネジメントの自動化が進められている。
参考記事: 通関とは?業務の流れ・費用相場からトラブル回避とDX推進まで解説
参考記事: 関税の仕組みと計算方法|EPA適用から失敗しない通関実務まで解説
サプライチェーン各層が直面する業務オペレーションの変革
ECプラットフォーム事業者と税関行政の直接的なデータ連携は、越境ECに関わる各プレイヤーの実務に影響を与える。
ECプラットフォーム事業者:取引追跡性の確保とセラー統制
モールを運営するECプラットフォーム事業者は、単なる出店スペースの提供者から、水際コンプライアンスの一翼を担う存在への移行を求められる。税関とのデータ連携が本格化すれば、海外セラーの販売履歴、決済金額、発送元情報、購入者情報を正確に追跡できるシステム基盤の整備が必須となる。
特にアンダーバリューの温床となりやすい著しい低価格申告や、商標権を侵害する模倣品の出品に対しては、プラットフォーム側での事前検知アルゴリズムの導入や出店審査の厳格化が実務上の焦点となる。セラーの本人確認(KYC)が不十分な場合、モール自体の信用問題に直結するため、出品規約の改定や違反セラーのアカウント停止措置など、ガバナンス体制の再構築が進む。
行政・規制当局:API連携による審査の自動判定と水際DX
税関当局は、限られた人員で膨大に増え続ける小口貨物を取り締まるため、データドリブンな審査体制への移行を進めている。プラットフォームから直接注文・決済データを取得できれば、通関時に輸入者から提出されるインボイス価格と、購入者が実際に支払った決済額を電子的に自動照合できるようになる。
これにより、書類改ざんによるアンダーバリューをシステム上で即座に検知し、検査対象貨物を高精度に絞り込むことが可能となる。不審な貨物の特定精度が上がる一方で、真正な取引データが事前に確認できる適正貨物については、税関検査をパスさせて即時許可を出す「グリーンライン」化が進み、通関リードタイムの短縮と不正抑止の両立が図られる。
SaaS・テクノロジーベンダー:貿易API連携とHSコード自動判定の需要
商流データと物流データを結ぶソフトウェアの需要が高まる。海外セラーが利用する受注管理システム(OMS)や倉庫管理システム(WMS)において、日本の税関仕様に合致した正確な品目分類(HSコード)を自動付与する機能や、輸出入・港湾関連情報処理システム(NACCS)とAPIで連携するツールの導入が進む。
価格情報だけでなく、材質や用途などの商品詳細データをプラットフォーム側からフォワーダーや通関業者のシステムへシームレスに引き渡す仕組みがなければ、通関保留による配送遅延が多発する。このため、多言語対応のインボイス作成エンジンや、各国の最新関税率テーブルを即座に反映できる貿易DXソリューションの開発競争が活発化する。
参考記事: DHL×AlibabaのAI連携、手配を数分に短縮する中小貿易DX|
参考記事: 輸出入管理システムとは?基礎知識から業務効率化のメリット・選定ポイントまで解説
LogiShiftの視点:通関業者依存から「官民データ連携型通関」への構造転換
財務省が今回打ち出した施策の本質は、輸入申告の責任と確認の起点を「通関業者」から「プラットフォームの商流データ」へとシフトさせる構造転換にある。
これまで日本の税関行政は、輸入者から委任を受けた通関業者がインボイスの内容を精査し、NACCSを通じて適正に申告することに依拠してきた。しかし、数百円から数千円単位の個人宛て小口貨物が1日に数十万件規模で流入する環境下では、通関業者が荷受人や海外発送人に個別に価格の妥当性を確認する従来の手法は限界に達している。1件あたりの取扱手数料が極めて低い小口通関において、詳細な確認コストを通関業者が負担し続けることは構造的に不可能である。
欧州連合(EU)が2026年7月より150ユーロ以下の免税措置を撤廃して品目あたり3ユーロの暫定関税を課すなど、世界各国が低価格ECに対する水際規制を急激に強化している。日本においても、2028年4月に予定される個人輸入の0.6掛け特例廃止やプラットフォーム課税の導入に向け、税関が直接プラットフォームの注文・決済データを取得するパイプラインを確立することは既定路線といえる。
今後、事業者が取るべき針路は明確である。海外から商品を調達・輸入するEC事業者や3PLは、「通関手続きの段階で書類を合わせる」という従来の発想を捨て、ECカート上での決済データと物流インボイスを完全に一致させるデータ統合を急ぐ必要がある。税関がプラットフォームデータを直接参照する環境下では、わずかな価格の食い違いや品名記述の曖昧さが即座に通関保留や追徴課税の引き金となる。
参考記事: EU新関税で1件3ユーロ課税へ 小口航空貨物急減に備える日本企業の防衛策
今後の越境EC実務に向けて意識すべきポイント
越境EC関連の輸入実務に携わる事業者が、実務現場で確認すべき事項は以下の通りである。
- プラットフォーム決済データと通関インボイスの価格一致
受注管理システム(OMS)と通関書類作成システムを連携させ、値引き前価格・実決済額・配送料の内訳が税関申告データと完全に合致しているかを検証する。
- 取扱商品のHSコード分類の事前精緻化
少額貨物であっても品名「雑貨」「衣料品」などの包括表記を排し、実行関税率表に基づく正確な統計品目番号(HSコード)と材質情報をマスターデータに登録する。
- 2028年4月の0.6掛け特例廃止を見据えた採算シミュレーション
個人輸入特例の廃止に伴い、実際の支払金額(CIF価格)ベースでの課税に切り替わった場合の関税・消費税負担額を再計算し、販売価格設定や物流採算性を早期に見直す。
出典: 日本ネット経済新聞
出典: 財務省(大臣等記者会見概要)
出典: 財務省(関税・外国為替等審議会 関税分科会配付資料)


