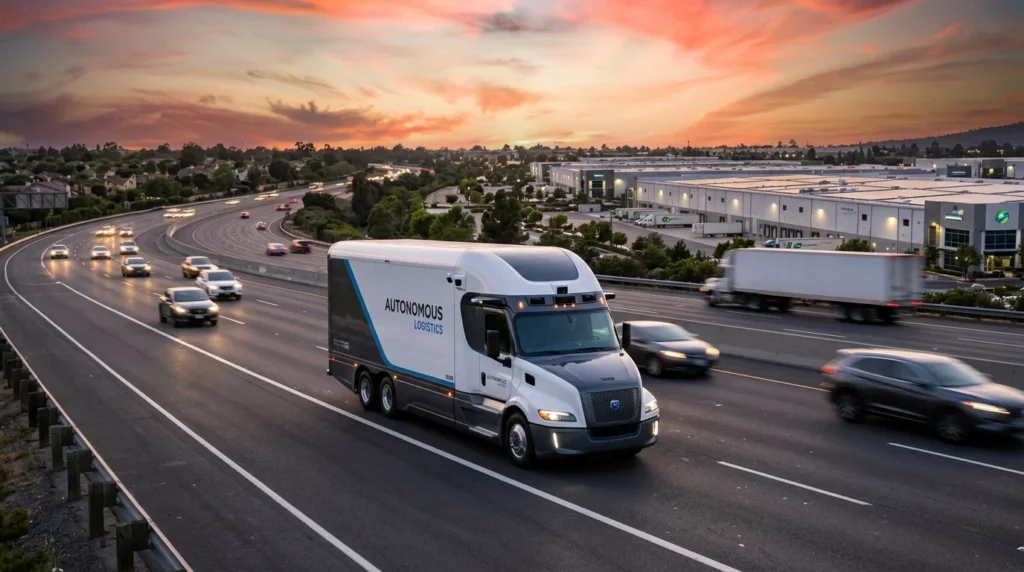
米国の自動運転スタートアップGatikがシリーズDで2億ドルを調達し、いすゞ自動車との連携による2027年の自動運転トラック専用ライン量産計画を本格化させました。長距離幹線輸送ばかりが注目されがちな自動運転領域において、拠点間を結ぶ「ミドルマイル(中距離拠点間輸送)」から社会実装を果たす同社の戦略は、深刻なドライバー不足に直面する日本の物流DXにとっても極めて実効性の高いロードマップを提示しています。
世界の自動運転トラック動向:実証実験から「OEM量産・商用運行」への大転換
世界の自動運転トラック市場は、技術的な成立性を確かめる「実証実験フェーズ」を完全に脱し、自動車メーカー(OEM)の量産ライン立ち上げと実際の商用サプライチェーンへの組み込みを進める「商業化・量産フェーズ」へ移行しました。
自動運転の社会実装における最大の論点は、「どの走行環境から無人化を成立させるか」というアプローチの違いにあります。多くのプレイヤーが高速道路を走行する長距離幹線輸送(ロングホール)に挑む中、Gatikは物流センターと店舗、あるいは物流拠点間を反復走行する「ミドルマイル(短中距離のB2B輸送)」にターゲットを絞り込み、急速に商業実績を拡大しています。
主要国・地域における自動運転物流の開発アプローチと商用化フェーズの現状を以下の表に整理します。
| 国・地域 | 主要プレイヤー | 技術・ビジネスアプローチ | 商用化フェーズの現在地 |
|---|---|---|---|
| 米国 | Gatik、Aurora、Kodiak | 車両AIの高度化と用途特化。ミドルマイル(定期ルート)と長距離幹線で棲み分けが進行。 | 完全無人での商用運行が定常化。OEMと連携した量産ライン設計段階へ移行。 |
| 中国 | Baidu、Pony.ai、WeRide | 政府主導の路車協調(V2X)インフラと連携。港湾・工業団地・特定都市部を集中攻略。 | 限定エリアでの無人配送・自動搬送が実用化。幹線輸送の実証も拡大。 |
| 欧州 | ボルボ(VAS)、Scania、Traton | 厳格な環境規制と連動した商用EV化および自動運転サービスの統合(TaaSモデル)。 | 鉱山・港湾・特定ハブ間輸送での試験運用。国際的な安全基準(WP29)に準拠。 |
| 日本 | いすゞ自動車、T2、ロボトラック | 新東名高速道路等の専用レーン実証と、中継拠点を軸としたハイブリッド輸送の検証。 | 2027年度のレベル4幹線・拠点間輸送事業化に向け、産官学での実証が加速。 |
米国では、テキサス州やアーカンソー州、アリゾナ州など自動運転に関する法整備が先行した地域を中心に、ドライバーが乗務しない完全無人運行が日常業務として定着しています。Gatikがターゲットとする北米のミドルマイル物流市場は年間約2,500億ドル(約37兆円)規模と推計されており、運行条件を限定できるB2B定期ルートは、技術的・経済的に最も早期に投資回収が可能な領域として世界の投資家から熱い視線を集めています。
参考記事: 国際規則採択で自動車基準調和世界フォーラムがレベル4量産を加速
Gatikが切り開いたミドルマイル自動運転の歩みと実績
2017年に創業したGatikは、長距離トラックや個人宅向けのラストワンマイル配送ではなく、物流センター(DC)から配送拠点(CFC)や小売店舗への高頻度なルート配送に特化してきました。同社が積み上げてきた事業展開の経緯と公表実績は以下の通りです。
| 時期 | 主な出来事・マイルストーン | 戦略的意義・事業インパクト |
|---|---|---|
| 2017年 | Gatik設立 | ミドルマイルB2B物流に特化した自動運転開発を開始。 |
| 2021年 | いすゞ自動車と協業開始、Walmartと完全無人配送を実現 | 小売大手との商用ルートで安全監視員なしの完全無人運行に成功。 |
| 2024年4月 | いすゞ自動車が中期経営計画「IX」発表 | 2027年度のレベル4自動運転トラック事業化を公式目標に設定。 |
| 2024年5月 | いすゞ自動車がGatikへ3,000万ドル出資 | レベル4対応の冗長シャシー共同開発および2027年量産化で合意。 |
| 2024年6月 | 伊藤忠商事がGatikへ出資 | 北米の商用車卸売・販売金融網と連携したバリューチェーン拡張。 |
| 2024年8月 | NIPPON EXPRESSホールディングスが出資 | 物流実務オペレーションへの自動運転実装に向けた協業基盤を構築。 |
| 2025年7月 | 独自シミュレーション基盤「Arena」発表 | 実走行データを基にした仮想環境でのエッジケース検証を高度化。 |
| 2026年6月 | 米大手飲料・食品メーカーPepsiCoと複数年契約 | 41台の自動運転トラックを複数州の定期配送網に投入。 |
| 2026年8月 | シリーズDで2億ドル調達(累計調達額約5億ドル) | QIAやKDT主導のもと、北米フリートの数千台規模拡大へ向け資金調達。 |
Gatikはすでに完全無人での配送実績を累計8万5,000件以上積み上げており、顧客との契約済み売上高(Contracted Revenue)は6億ドル(約900億円)を突破しています。特筆すべきは、サプライチェーンにおいて最も過酷とされるデイリーオペレーションにおいて「定時到着率99%」という極めて高い運用品質を証明している点です。
参考記事: 自動運転トラックの本格化でボルボ・グループの30億ドル目標が日本のDXを加速
先進事例:Gatik×日本連合が描くレベル4商用量産のビジネスモデル
Gatikの強みは、自動運転ソフトウェアの単体開発にとどまらず、自動車メーカーや総合商社、メガ物流企業を巻き込んだ「強固な実装エコシステム」を構築している点にあります。
後付け改造からの脱却:いすゞの専用ラインによる冗長シャシー量産
従来の自動運転トラック開発の多くは、既存の市販トラックを購入し、後付け(レトロフィット)でセンサーやアクチュエーターを取り付ける手法が主流でした。しかし、この手法では配線の耐久性や車両制御ECUとの親和性、ブレーキや操舵系統の故障時バックアップに限界があり、数千台規模の量産や厳格な安全基準への適合が困難でした。
この課題を根本から打破するのが、いすゞ自動車とのアライアンスです。いすゞは2024年5月に3,000万ドルを出資し、2027年からレベル4自動運転トラックを自社の専用ラインで量産する計画を推進しています。
工場出荷段階からのハードウェア冗長化
人が運転席に乗らない完全無人運行では、走行中にブレーキアクチュエーターやステアリングモーター、電源系統に単一障害(シングルポイント・オブ・フェイラー)が発生した場合、重大事故に直結します。いすゞが製造する量産シャシーは、操舵・制動・通信・電源の基幹システムを二重化(冗長設計)し、万が一の故障時にも安全に路肩へ退避できるフェイルセーフ機構を生産段階から組み込みます。
センサーフュージョンと仮想シミュレーション基盤「Arena」
Gatikの自動運転システムは、カメラ、LiDAR、ミリ波レーダーの異なる物理特性を持つセンサーを統合処理(センサーフュージョン)し、豪雨や逆光、夜間といった悪条件下でも周囲環境を立体的に認識します。さらに、実走行で収集した膨大なデータから現実の道路環境を3次元再構築するシミュレーション基盤「Arena」を活用し、飛び出しや落下物などの危険なエッジケースを仮想空間で何百万回も反復学習させることで、公道走行の安全性を担保しています。
商社・物流大手が支える川下バリューチェーンの構築
自動運転トラックが普及するためには、安全な車両を作るだけでなく、車両の販売金融、メンテナンス、そして日々の荷役オペレーションへの適合が不可欠です。Gatikの資本構成には、日本の産業界を代表するプレイヤーが戦略的に参画しています。
伊藤忠商事による販売・金融プラットフォーム
伊藤忠商事は北米において広範な商用車販売代理店網やリース・販売金融ビジネスを展開しています。Gatikの自動運転技術と伊藤忠の販売金融ネットワークを掛け合わせることで、運送会社や荷主企業が巨額の初期投資を抱えずに自動運転輸送を導入できる「TaaS(Transport as a Service)」型の事業基盤を整えています。
NIPPON EXPRESSホールディングス(NXグループ)による実務適合
世界的な総合物流企業であるNXグループの参画は、自動運転トラックを実際の倉庫管理システム(WMS)や拠点内荷役作業へシームレスに結合させる役割を果たします。トラックが自動で走るだけでなく、荷物の積み降ろしやバース管理と連動した統合オペレーションを確立することで、物流現場全体の生産性を引き上げます。
荷主のROIを成立させる「定時性99%」と高頻度シャトル輸送
GatikのビジネスモデルがWalmartやPepsiCoなどの巨大荷主に受け入れられている最大の要因は、物流コストの削減と在庫回転率の向上を両立させている点にあります。
長距離幹線輸送の場合、天候や広域の高速道路渋滞によって運行ダイヤが乱れやすく、また荷主側のバース待機時間も長引く傾向があります。一方、物流拠点と店舗間を結ぶ片道数十キロから百キロ程度のミドルマイル輸送では、決まったルートを1日に何度もピストン運行(シャトル輸送)させることが可能です。
ドライバーの勤務時間制限(HOS規制)を受けずに24時間高頻度で小口補充ができるため、小売店舗側はバックヤードの保管スペースを最小化し、欠品リスクを大幅に低減できます。Gatikが公表している「定時到着率99%」という実績は、自動運転が現場のサプライチェーンにおいて人間以上の信頼性を発揮できることを実証しています。
参考記事: いすゞ自動車、2027年度の自動運転事業化へ公道実証加速で幹線輸送を維持
日本の物流企業への示唆:ミドルマイル自動運転から学ぶべき戦略転換
米国の広大なハイウェイ網と日本の道路環境は異なるものの、物流の「2024年問題」に端を発するドライバー不足や労働時間規制の強化は、日本においてより深刻な課題です。Gatikといすゞの取り組みから、日本の荷主・運送企業が自社のDX戦略に取り入れるべき具体的な示唆を整理します。
示唆1:長距離幹線だけでなく「拠点間ミドルマイル」の自動化ルートを棚卸しする
日本の自動運転議論は、東京〜大阪間などの新東名高速道路を中心とした長距離幹線輸送に注目が集まりがちです。しかし、一般道を含みつつもルートが固定されている「港湾〜内陸物流センター間」や「マザーデポ(広域拠点)〜サテライト拠点間」の定期ルートこそ、自動運転を早期に成立させやすい領域です。
日本の物流企業は、自社が保有する運行ルートの中から、以下の条件を満たす「ミドルマイル自動運転適合ルート」の棚卸しを早期に開始すべきです。
- 走行区間と発着拠点が固定されており、交通パターンの予測が立てやすいルート
- 1日複数回の往復便が存在し、車両稼働率を極限まで引き上げられるルート
- 高速道路IC直近や産業道路沿いに位置し、複雑な市街地走行を最小限に抑えられるルート
走行環境をあらかじめ絞り込むことで、自動運転システムの検証コストを抑え、早期のROI(投資対効果)創出が可能になります。
示唆2:「後付け改造」から「OEM量産プラットフォーム」への発想転換
これまでの物流DXでは、既存車両へのテレマティクス機器や後付け安全装置の導入が中心でした。しかし、レベル4の完全自動運転フェーズにおいては、車両そのものが高度なソフトウェアとハードウェアが統合された「計算機プラットフォーム」となります。
運送企業が将来のフリート更新を計画する際、単にトラック単体を購入してドライバーを割り当てる従来モデルから、メーカーがクラウド運行管理や予防保全サービスと一体で提供する「量産型自動運転車両」をサービスとして利用するモデルへの適応が求められます。車両のダウンタイム(故障停止時間)を最小化する整備ネットワークや、遠隔監視システムとの接続性を考慮したアセット調達戦略へのシフトが必要です。
示唆3:定時性99%を活かす「荷役分離」と「夜間・早朝の無人受入」の確立
自動運転トラックの経済的メリットを最大化するための絶対条件は、車両を走行させ続け、待機時間や荷役による停車時間をゼロに近づけることです。Gatikのモデルが示す高い定時到着率は、受け入れ側の拠点が無人であってもスケジュール通りに荷物が届くオペレーションを可能にします。
日本企業が直ちに着手すべきは、以下の物理・データ基盤の標準化です。
- 標準パレット(T11型)による100%パレタイズ化: 手作業によるバラ積み・バラ降ろしを完全に排除し、フォークリフトや自動搬送機(AGV)での即時荷役を可能にする。
- スワップボディコンテナやトレーラーによる荷役分離: 車両(トラクター)が到着した際、荷台(シャーシ)を切り離して即座に次の運行へ向かえる体制を構築する。
- WMS/TMSのAPI連携による事前バース予約: 車両の正確な到着予測時間(ETA)を倉庫管理システムへ通知し、到着と同時にバースへ誘導する自動化オペレーションを設計する。
荷主と運送会社が協調して荷待ち時間を撲滅できなければ、どれほど高度な自動運転トラックを導入しても投資を回収することはできません。
まとめ:装置産業化する物流と明日から取り組むべきアクション
GatikによるシリーズDでの2億ドル調達といすゞ自動車による2027年量産計画は、自動運転トラックが「研究開発の対象」から「物流インフラの基幹アセット」へと完全に移行したことを告げています。
物流はこれまで、ドライバーの労働力に依存する典型的な「労働集約型産業」でした。しかしこれからは、AIソフトウェア、冗長化された量産車両、クラウド運行管理、そして標準化された物流拠点が高度に連携する「ハード・ソフト融合の装置産業」へと不可逆的な変化を遂げていきます。
物流企業および荷主企業の経営層・DX担当者が、次世代の自動化サプライチェーンに乗り遅れないために明日から着手すべきアクションは以下の3点です。
- 自社輸配送ルートの運行データ分析とミドルマイル自動化候補の選定
自社の定期便・拠点間輸送の走行ログ、物量変動、拘束時間を可視化し、運行条件を限定して自動運転へ移行できる優先ルートを特定する。
- パレタイズの標準化と荷役分離オペレーションへの現場刷新
手作業の荷役作業を廃止し、標準パレットの導入やスワップボディ・トレーラーを活用した「車両を待たせない」荷受体制を荷主・拠点側と合意形成する。
- 基幹システム(WMS/TMS)のオープン化と高精度動態管理の導入
自動運転車両から送信されるステータスデータや分単位のETA情報を受信し、倉庫内の入出庫作業とリアルタイム同期できるAPI連携環境を整備する。
自動運転技術を自社で開発する必要はありません。グローバルで進む量産プラットフォームと標準化の波を的確に捉え、自社の物流現場をいかに早く次世代インフラへ接続できるかが、これからの競争力を決定づける分岐点となります。