
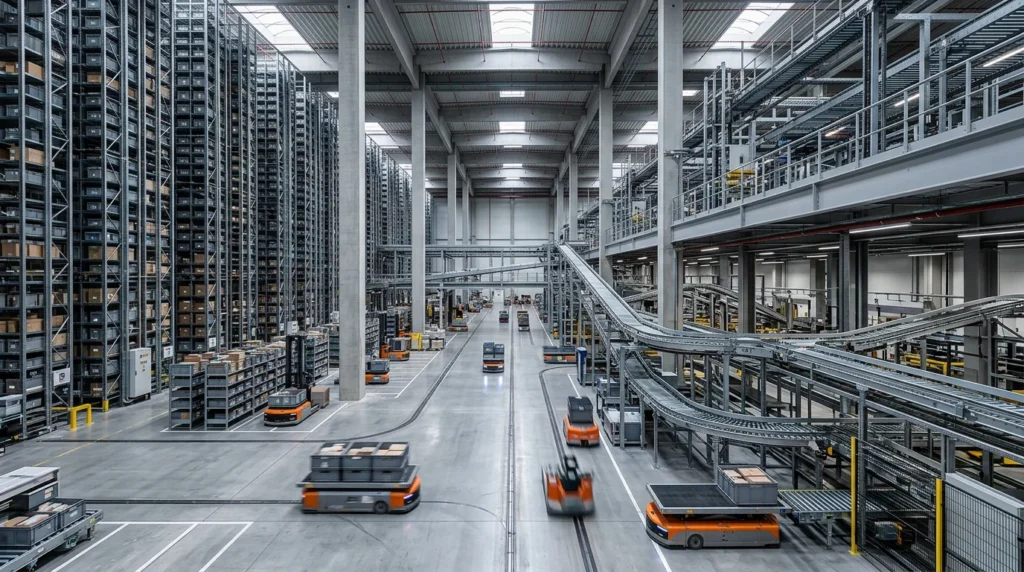
プロロジスは台湾のアリー・ロジスティク・プロパティー(ALP)と協業し、京都府京田辺市の約10万平方メートルの敷地に総事業費800億〜1000億円規模を投じて複数企業が利用可能な賃貸型の自動倉庫を開発します。改正物流効率化法により2026年4月から年間取扱量約9万トン以上の特定荷主へ物流統括管理者(CLO)選任などが義務化された中、巨額のCAPEX(設備投資)を投じることなく自動化設備を導入できる選択肢が国内に誕生します。
米欧・アジアで先行する自動化インフラのシェアリング潮流
自動倉庫やマテハン設備は、従来は単一の大手荷主や3PLが自社の荷姿・物量に合わせて専用設計し、自前で資産計上する形態が一般的でした。しかし、海外ではEC市場の伸長に伴う物量波動の激化やテクノロジーの陳腐化リスクを背景に、倉庫施設とマテハン機器を切り離さず、複数社で共同利用する「シェアード・ユーザー型モデル」や「Robotic Fulfillment-as-a-Service(FaaS)」へのシフトが加速しています。
米国では、ソフトバンクグループと自動倉庫システム大手の米Symboticが約1兆1,000億円(75億ドル)を投じ、共有型AI自動化フルフィルメント拠点を運営するExol(旧GreenBox Logistics)を立ち上げました。アトランタを皮切りに全米主要物流ハブへ計600万平方フィート(約55万平方メートル)規模のネットワーク展開を進めています。また、欧州においてもDHLサプライチェーンが英国ダービーに約1,000億円超(5億5,000万ポンド)を投資し、英大手スーパーAsdaのファッションブランド「George」をアンカーテナントとしつつ、他社も余剰能力を相乗り利用できるシェアード型拠点を整備しています。
アジア圏では、今回プロロジスと組む台湾のALPが累計18億米ドルの投資実績を持ち、そのうち8億米ドルを次世代自動化倉庫「OMEGA」シリーズに充てています。シンガポールでは約2億6,000万シンガポールドル規模の「OMEGA 1 Singapore」、タイでは「オメガ1バンナー」の開発に着工するなど、東南アジア全域で共有型自動化インフラの供給を広げています。
以下は、グローバル市場で展開されている主な共同利用型・FaaS型物流インフラの投資プロジェクトの概要です。
| 開発・運営主体 | 投資規模 | 展開地域・拠点数 | 主な自動化設備・技術特徴 |
|---|---|---|---|
| 米Exol(ソフトバンク・Symbotic合弁) | 約1兆1,000億円(75億ドル) | 米国全米主要ハブ(6拠点・約55万㎡) | SymboticのPhysical AIによるパレット・ケース・ピース統合処理 |
| 独DHLサプライチェーン | 約1,000億円超(5.5億ポンド) | 英国ダービー拠点 | AutoStoreとポケットソーターのWCS統合制御 |
| 台湾ALP(アリー・ロジスティク・プロパティー) | 累計18億米ドル(自動化倉庫に8億ドル) | 台湾、シンガポール、タイなど20カ所以上 | 自社開発のスマート自動化プラットフォーム「OMEGA」 |
| プロロジス × ALP | 800億〜1000億円規模 | 日本(京都府京田辺市・敷地約10万㎡) | マルチテナント型賃貸施設と先端マテハンの統合インフラ |
これらのプロジェクトに共通しているのは、自動化設備を個別企業が「資産として所有(CAPEX)」するのではなく、インフラ提供者が構築した高度な設備を複数荷主が「利用(OPEX)」する運用形態へと転換している点です。
参考記事: DHL1,000億円投資の衝撃。「共同利用型」自動化倉庫が示す物流DXの未来
【先進事例】台湾ALP「OMEGA」と米Exolに見るマルチテナント自動化の成立条件
複数社が1つの自動化設備を共有して高い投資対効果(ROI)を維持するためには、単に汎用ラックを並べるだけでは成立しません。先行する事業者は、ハードウェアの柔軟性とソフトウェアによる動的制御を組み合わせることで成立させています。
台湾ALPが東南アジアで実証する「OMEGA」プラットフォームの構造
ALPは、台湾および東南アジアで開発中を含む管理総面積延べ約120万平方メートルのうち、約60%をスマート自動化倉庫「OMEGA」シリーズとして運用しています。
OMEGAの特徴は、建築設計の初期段階から自動倉庫システム(AS/RS)や垂直搬送機、AGV・AMR(自律走行搬送ロボット)の走行ルートを一体設計している点です。従来のように「完成した汎用倉庫の床にテナントが後からアンカーを打ってマテハンを据え付ける」アプローチをとらないため、天井高や床荷重、特別高圧電力などの仕様を自動化機器の稼働に特化させています。
さらに、複数テナントが入居する前提でWCS(倉庫制御システム)とWMS(倉庫管理システム)のデータ連携基盤を標準化しています。異なるEC事業者や消費財メーカーが同じパレット自動倉庫や高速ソーターを共有し、日々の入出荷スケジュールや保管スペースを従量課金的に利用できる仕組みを構築しました。ALP共同創業者兼CEOのチャーリー・チャン氏が「物流インフラはもはや空間の面積だけで定義できない」と述べている通り、施設と自動化システムを不可分のパッケージとして提供しています。
米ExolがWalmart導入技術を外販する「FaaS」の衝撃
米国で急成長するExolの取り組みは、マテハンの共有をさらに推し進めた事例です。同社は米小売最大手Walmartの配送センターで稼働するSymboticのAI制御システムを共有型拠点に実装しました。
Exolの施設では、「Physical AI」と呼ばれるアルゴリズムが、パレット単位・ケース単位・ピース単位という異なる荷姿の在庫を同一フロア内でリアルタイムに認識し、自律ロボット群に最適な搬送指示を出します。これにより、B2B向けのパレット出荷と、D2C向けの個別ピッキング・梱包作業を単一の自動化ラインで並行処理できます。
従来は荷姿や販売チャネルごとに別々のマテハンラインを敷設する必要がありましたが、システムによる動的制御によって同一設備を異業種間でタイムシェアすることが可能になりました。荷主側は1〜3年におよぶ設計・工事期間や数十億円の機器調達費用を負担することなく、利用開始から短期間で高度なフルフィルメント機能を利用できます。
| 項目 | 従来型の個別専用自動倉庫 | 共有型自動倉庫(ALP「OMEGA」/ 米Exol) |
|---|---|---|
| 投資形態 | 荷主・3PLによる莫大なCAPEX | 施設側の初期投資による従量・賃貸型(OPEX) |
| 稼働準備期間 | 1〜3年(設備設計・施工・連携検証) | 既存インフラへの接続(数カ月程度) |
| 設備稼働率 | 単一荷主の閑散期・繁忙期で大きく変動 | 異業種・異チャネルの組み合わせで年間平準化 |
| システム構成 | 荷主要件に合わせた個別カスタマイズ | 標準化されたAPIとWCSによるプラグイン接続 |
参考記事: 1兆円投資の米Exolが実現!共有型AI倉庫FaaSの全貌と日本企業3つの勝機
日本国内への適用に向けた障壁と荷主・物流企業の対応策
プロロジスとALPによる京都府京田辺市のプロジェクトは、総事業費800億〜1000億円、敷地面積約10万平方メートルという規模で共有型自動化インフラを具現化する試みです。しかし、海外の成功モデルをそのまま日本国内の現場に移植するには、固有の商習慣に基づく課題が存在します。
日本固有の障壁:荷主ごとの個別要件と「すり合わせ」の壁
国内物流においてシェアード型自動倉庫が普及する上での最大の障壁は、荷主ごとに異なる納品伝票、独自の流通加工、指定梱包資材、検品ルールなどの「個別最適化された現場オペレーション」です。
これまで日本の3PL企業は、荷主の細かな要望に柔軟に対応する現場力(すり合わせ能力)を競争力の源泉としてきました。しかし、共有型の自動化設備に各社固有のイレギュラーな運用をそのまま持ち込もうとすると、マテハンの例外処理が頻発し、システムエラーや処理能力の著しい低下を招きます。
共有型自動倉庫を活用するためには、荷主側が自社の独自仕様を棚卸しし、施設側が提示する「標準化された入出荷プロセス」へ業務手順を歩み寄らせる姿勢が求められます。
日本企業が着手すべき実務対応
国内企業が賃貸型・共有型の自動倉庫を有効に活用するための実務的なアプローチは以下の通りです。
1. 物流統括管理者(CLO)主導によるSKU特性の仕分け
2026年4月施行の改正物流効率化法により選任が義務化されるCLOの管轄下で、自社が扱う商品の出荷頻度、荷姿、サイズ、重量データを分析します。全商品を一括して共有型倉庫へ移行させるのではなく、規格化しやすい高回転の定番品や標準段ボールサイズの商材を抽出し、賃貸型自動倉庫へ優先配置するポートフォリオ戦略を策定します。
2. 自社WMSと標準WCSを接続するAPI連携の準備
基幹システムや自社WMSをゼロから改修するのではなく、外部の標準化されたWCSや自動化プラットフォームと短期間でデータ連携できるよう、入出荷指示データのフォーマットをAPI経由でやり取りできる体制へ整備します。
3. プロロジスパーク八千代2の実証に学ぶ段階的活用
プロロジスは「プロロジスパーク八千代2」において、XYZ Robotics製のデバンニングロボット「RockyOne」などの設備を施設側が提供し、3PLのSTOCKCREWがAMRと組み合わせることで荷待ち・荷役作業時間を92%削減する実証結果を出しています。いきなり全自動化を目指すのではなく、搬送やデバンニングなど最も負荷の高い単一工程から施設提供型マテハンを活用し、自社運用のノウハウを蓄積することが現実的なステップとなります。
参考記事: 荷待ち92%削減!プロロジスのEC自動化実証が示す3つの波及効果
物流インフラは「所有」から「接続」へ移行する
プロロジスとALPによる1000億円規模の賃貸型自動倉庫開発は、国内物流における設備調達のパラダイムを「アセット所有」から「共通インフラへのアクセス」へと転換させる起点となります。
2024年4月に適用されたドライバーの時間外労働上限規制(年960時間)に加え、国が示す「荷待ち・荷役時間の年間125時間/人削減」や「積載効率44%への引き上げ」といった政策目標を個社単独の設備投資だけで達成することは困難です。今後は、高速道路における中継拠点(トランスゲート)の共同利用や自動運転トラックの導入と同様に、倉庫内オペレーションにおいても標準化されたインフラを複数社でシェアする形態が定着していきます。
マテハンやロボティクスを自前で抱え込んで固定費化させるリスクを回避し、従量課金や賃貸で利用できるオープンな自動化インフラを柔軟に組み合わせるサプライチェーン設計が、今後の物流競争力を左右します。
参考記事: 2030年の輸送力34.1%不足を打破するJR貨物等の共有戦略
出典: 日本経済新聞
出典: alp.global
出典: capitaland.com
出典: logi-today.com
出典: meti.go.jp


の世界市場(2026年~2032年)、市場規模(AGV(無人搬送車)_hero.jpg)