中国の自動運転サプライヤー各社が、乗用車市場での価格競争と自動車メーカーによる技術内製化を受け、燃費削減効果や定型ルート運行に強みを持つ大型トラックや幹線物流分野への事業転換を一斉に加速させている。経済産業省が2026年8月に公募した「無人自動運転サービス実装推進事業」など日本国内でも幹線自動運転の計画が進む中、技術の先進性ではなく1台あたり年間数十万円の燃料費削減という原価低減の投資対効果(ROI)を武器に量産化へ踏み切る中国勢の手法は、国内運送事業者の機材選定において極めて具体的な比較対象となる。
中国自動運転サプライヤーが貨物輸送へ一斉シフトする市場構造
中国の自動運転技術企業を取り巻く環境は、乗用車向けサプライチェーンの過当競争を契機に様変わりした。大手乗用車メーカー各社が自社で自動運転開発チームを組織し、フルスタック内製化や複数サプライヤーの並行採用を進めたことで、独立系サプライヤーへの価格下落圧力が強まった。システム価格が下落する一方で、車種ごとの適合開発、センサーキャリブレーション、データ収集、モデル学習にかかる研究開発費は高止まりし、サプライヤー各社の収益性が悪化している。
こうした状況に対し、物流・貨物輸送市場は事業構造が根本から異なる。中国国内における年間の大型商用車販売台数は約114万台(うち約3割は輸出)にのぼるが、商用車の運転支援・自動運転の普及率は1%未満にとどまる。乗用車のレベル2以上(L2+)普及率が30%を超えている状況と比較すると、商用車市場は未開拓の巨大なフロンティアである。
商用車市場が選ばれる最大の理由は、機能の目新しさではなく、運行コスト削減という経営数値に技術価値が直結する点にある。長距離幹線を昼夜問わず運行する大型トラックにとって、燃料費、タイヤ摩耗、ドライバー人件費は運行原価の大半を占める。運転支援システムが道路の勾配、カーブの曲率、積載重量、パワートレインの負荷をリアルタイムに計算し、最適な車速制御やギア選択、回生制動を実行できれば、燃料消費の削減分がそのまま運送事業者の利益率向上につながる。
自動運転サプライヤー各社は、乗用車市場での消耗戦から抜け出し、運行経費の削減効果を明確に提示できる物流事業者やフリートオペレーター向けのソリューション提供へと舵を切った。2025年後半から2026年10月にかけて各社が打ち出した商用車・物流向けソリューションの参入状況を下表に整理する。
| 参入企業 | 提携先・顧客 | 対象車両・領域 | 展開状況(2025〜2026年) |
|---|---|---|---|
| 卓馭科技 | 陝汽集団、福田汽車、中国重汽など7社 | 大型トラック、小型トラック、バス | 2026年10月に商用車ブランド「卓馭磐行」発表。幹線物流向けPDS 4量産 |
| Pony.ai(小馬智行) | 広汽領程 | 大型トラック(L4級) | 2026年10月、L4自動運転トラック「T9 ROBOTRUCK」量産初号機がラインオフ |
| 嬴徹科技 | 申通快遞など大手宅配事業者 | 大型トラック(高速NOA) | 2026年9月に商業運行10億km突破。新世代演算基盤Taurus量産納入 |
| 軽舟智航 | 奇瑞商用車 | 小型無人物流車(L4級) | 2025年11月提携。蘇州、金華、蕪湖などで運行開始 |
| Minieye(佑駕創新) | 滴滴送貨 | 無人物流完成車(L4級) | 2026年7月に全域運営提携。「小竹」シリーズの車両・ソフト供給 |
| Desay SV(徳賽西威) | 物流パーク・園区事業者 | 低速無人配送車(L4級) | 2025年9月に無人車ブランド「川行致遠」発表、S6シリーズ投入 |
参考記事: VolvoとWaabi、米386km幹線で自動運転商用運行|LTL輸送を刷新
商用車自動運転における主要プレイヤーの量産実証と実装形態
中国市場で商用車分野へ参入している自動運転サプライヤーのアプローチは、高速道路ナビゲーションパイロット(高速NOA)によるドライバー支援・省燃費を狙う陣営と、完全無人化(レベル4)を目指す陣営、さらにはラストワンマイルの低速無人物流を狙う陣営に分かれている。
卓馭科技「卓馭磐行」:量産230台・2000万km走行が証明する省燃費性能
ドローン大手DJIの車載事業部門から独立した卓馭科技は、2026年10月29日に商用車専用の技術ブランド「卓馭磐行(PANGXING)」を正式に立ち上げた。同社は徐工汽車、陝汽集団、中国重汽、一汽解放、福田汽車、東風商用車、宇通客車の7社との協業進捗を公表した。このうち重貨物トラックメーカー大手6社は、中国の大型トラック市場において93%以上のシェアを占めている。
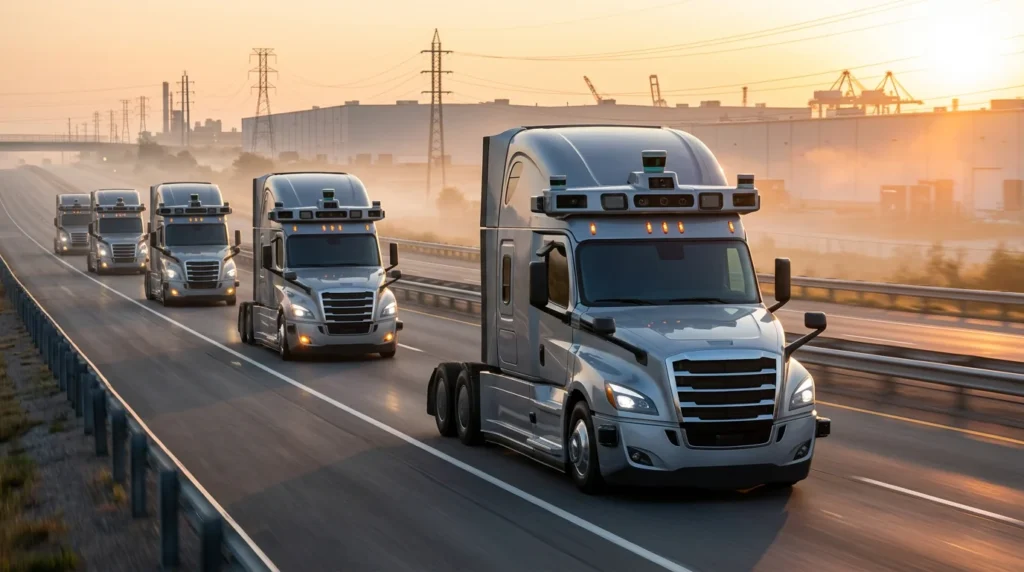
卓馭科技が投入した主力システム「PDS 4」は、大型トラックの幹線物流を対象とした高速NOAソリューションである。同システムを標準搭載した陝汽集団の大型トラック「徳龍X5000」は2026年6月に量産出荷を開始し、すでに数百台規模が宅配事業者の幹線輸送に実戦投入されている。
同社が開示した運用追跡データによると、量産車230台が累計2000万km以上を実走した結果、AI強化学習による省燃費アルゴリズムにより、実測で4.5〜7.5%の燃費改善率を達成した。大型トラック1台あたり年間約2万〜3万元(日本円換算で約48万〜71万円)の燃料費削減に相当する。
卓馭科技CEOの沈劭劼氏は、大型トラックの高速NOAの価値は単なる車線変更支援やインターチェンジの分岐・合流制御にとどまらないと指摘する。同一車線を巡航している状況であっても、前方の道路工事、突発的な割り込み車両、路面上の落下物といった障害物に遭遇する頻度が高く、これらの状況変化に対して不要な加減速を排除し、滑らかに車速を維持できる高度な走行環境理解が燃費削減に寄与する。
また、同社商用車事業副総裁の劉思康氏は、道路状況の認識モデルと省燃費の最適化制御を単一のエンドツーエンドモデル内に統合している点を強調する。車種ごとに異なるシャシーの剛性やドライブ・バイ・ワイヤ(線控)の応答パラメータをデジタル空間でシミュレーションし、反復適合させることで、走行安定性と省燃費性能を両立させている。
同社は乗用車向けシステムで収集した30億kmを超える走行データと、大型トラック専用の4億フレームに及ぶ画像・センサーデータを混合してモデルの学習を行っている。乗用車向けと商用車向けで共通の基盤ソフトウェア・ハードウェアアーキテクチャを活用することで、商用車専用システムを一から開発する場合に比べて開発コストを圧縮している。
Pony.aiと広汽領程「T9 ROBOTRUCK」:L4専用ハードウェアの低コスト化と量産開始
Pony.ai(小馬智行)は、ドライバーの運転負荷を軽減する運転支援にとどまらず、特定条件下でドライバーの乗務を不要とするレベル4(L4)自動運転大型トラックの商用展開に注力している。
2026年4月16日に広汽領程と戦略的協力協定を締結し、L4自動運転トラックの専用シャシーおよび車載システムの共同開発に着手した。その成果として、2026年10月29日に量産初号機となる「T9 ROBOTRUCK」が組立ラインからロールアウトした。
Pony.aiはこれまで自動運転トラックの機数拡大に慎重な姿勢をとってきた。その最大の理由は、L4対応のセンサーや演算プラットフォームの製造原価が高く、運送事業者が投資回収を行える水準に達していなかったためである。同社が新たに投入した第4世代の大型トラック用自動運転ハードウェアは、車載グレードの量産設計を採用することにより、前世代比で約70%のハードウェアコスト削減を達成した。
広汽領程とのロードマップでは、2027年に法規制に準拠した公道試験と実証運行を完了させ、100台規模の「T9 ROBOTRUCK」を市場に供給する。さらに2028〜2029年には車両販売、ファイナンスリース、輸送力提供サービス(CaaS: Capacity as a Service)といった複合的な事業モデルを展開し、千台規模の量産体制を確立する方針を掲げている。中東や欧州市場への展開も視野に入れている。
参考記事: Einrideテスラ・セミ500台導入と収益27%増に見る幹線輸送DXの針路
嬴徹科技:商用運行10億kmのデータ基盤と低遅延車載ハードウェアの刷新
幹線輸送向け自動運転専業の嬴徹科技(Inceptio Technology)は、中国の大手宅配便ネットワークにおいて先行して大規模な実走行データを積み上げている。
同社は2026年9月、トラック向けインテリジェント運転支援システムの商業運営距離が累計10億kmを突破したと公表した。大手宅配企業の申通快遞(STO Express)に導入された車両だけでも、累計商業運行距離は1.5億kmを超えている。申通快遞の幹線フリートにおいて、高速道路走行時の運転支援システム使用率は90%以上を維持しており、100kmあたりのエネルギー消費量を3〜7%削減した実績を持つ。大手宅配・路線便事業者の間では、新規に購入する大型トラックの標準装備として嬴徹科技のシステムを指定する事例が定着し始めている。
嬴徹科技は2026年、自社開発の新世代演算プラットフォーム「Taurus」の量産納入を開始した。車載AIチップにはHorizon Roboticsの単一SoC「Journey 6M」を採用し、周辺環境を認識するニューラルネットワークを最新のTransformerアーキテクチャへと刷新した。
長距離トラック特有の課題として、山間部や地方の高速道路においてモバイル通信が途絶する弱電波環境が挙げられる。Taurusでは通信遮断時でも車載ストレージに安全運行ログや高解像度データを一時保持し、電波復帰時に自動でクラウドへ同期するエッジコンピューティング機能を強化した。過酷な振動や温度変化に耐えうる耐久性を確保しながら、システムの調達コストを抑えている。
【中国自動運転サプライヤーによる商用車事業の展開軸】

1. 高速NOA・省燃費特化型(卓馭科技、嬴徹科技)
   ・運行形態:セーフティドライバー乗務の幹線高速輸送
   ・導入価値:燃費4.5〜7.5%削減、年間約48万〜71万円のコスト削減
   ・普及状況:数百台規模のフリート運行、累計10億km以上の実走データ

2. レベル4無人化・輸送力提供型(Pony.ai×広汽領程)
   ・運行形態:ハブ間限定の完全自律走行(ドライバーレス)
   ・導入価値:人件費の根本的削減、24時間稼働による車両回転率向上
   ・普及状況:2026年10月に量産初号機ラインオフ、2027年百台規模へ

3. 低速・ラストワンマイル型(軽舟智航、Minieye、Desay SV)
   ・運行形態:物流パーク内、都市内特定ルートの低速配送
   ・導入価値:荷役分離、配送拠点の無人シャトル化
   ・普及状況:複数都市での実証・商業運行開始
参考記事: [株式会社ロボトラックが260km無介入走行達成で幹線輸送の自動化が加速](https://logishift.net/2026/08/05/post-7754/)
乗用車から大型トラックへの技術転用が直面する工学的課題
乗用車向け自動運転で培ったAIモデルやアルゴリズム資産を商用車へ転用する動きは論理的に見えるが、実際の車両適合には構造的なハードルが存在する。乗用車と大型商用車では、車体寸法、質量、動力伝達機構、制動距離といった車両動特性が大きくかけ離れているためである。
大型トラック特有の技術的制約は以下の点に集約される。
第一に、積載重量の変動に伴う車両動特性の極端な変化である。大型トラックは空車時(車両重量約10トン前後)と満載時(総重量25〜40トン超)で車重が3〜4倍変動する。車重の変化は制動距離やタイヤのグリップ力、横風に対するロール剛性に直接影響を及ぼす。乗用車の加減速制御アルゴリズムをそのまま適用した場合、空車時には急激なブレーキ挙動を引き起こし、満載時には制動遅れによって追突事故を招く危険がある。
第二に、車体寸法の拡大に伴う内輪差と外振れの制御である。全長12mを超える単車トラックや16mを超えるセミトレーラーでは、インターチェンジの急カーブやランプウェイの合流部において、乗用車では発生しない大きな死角と車体後部の外振れが生じる。側方および後方を監視するセンサー配置と、死角領域に他車両が進入した際の軌道計画アルゴリズムを商用車専用に再構築しなければならない。
第三に、安全検証プロセスの長期化である。卓馭科技の劉思康氏が開示したところによると、同社が乗用車用モデルを大型トラックに移植した際、初期の走行可能性検証自体は2〜3か月で完了したものの、陝汽集団の量産車にシステムを適合させるための量産検証には1年以上の期間を要した。その開発工数の大半は、積載状態や天候変化を網羅する安全検証試験に充てられた。車両メーカーとゼロから共同開発を行う場合は、開発期間はさらに長期化する。
第四に、開発初期における走行データ収集コストの高さである。乗用車フリートは市街地や高速道路で日常的に大量の走行データを安価に蓄積できるが、大型トラックによるデータ収集は燃料費や高速道路料金が高額であり、1台あたりの走行データ取得コストは乗用車の数倍に跳ね上がる。卓馭科技のように乗用車の基盤モデル資産を活用して初期学習を行い、大型トラック特有の重要エッジケースのみを集中的に学習させるデータパイプラインを持たないサプライヤーは、参入時のデータ収集コストだけで研究開発費を圧迫されることになる。
参考記事: 自動運転トラックが一般道走行に国内初成功|2027年1月に商用運行開始へ
日本の幹線輸送へ適用する際の障壁と原価低減の試算手法
中国市場で起きている「燃費改善と運行原価低減を起点とした自動運転の実装」は、時間外労働上限規制(年間960時間規制)への対応や燃料価格高騰に直面する日本の物流業界にとっても、極めて示唆に富む。しかし、中国の事例を日本国内の幹線輸送オペレーションへ導入する場合、道路環境や法規制、取引慣行の違いに応じた精査が必要となる。
運行データから算出する投資回収期間の検証
中国の卓馭科技の実証データ(燃費改善率4.5〜7.5%、年間削減額48万〜71万円)を日本の長距離幹線輸送(東京〜大阪間、片道約500km、年間実走行距離15万km)に置き換えて試算する。
日本の大型トラックの平均燃費を軽油1リットルあたり3.5km、軽油価格を1リットルあたり150円(燃料油脂費実勢ベース)と仮定した場合、年間の燃料使用量は約42,857リットル、年間の燃料費は約642万8,500円となる。
ここに中国勢の実測値である4.5〜7.5%の燃費改善率を適用した場合の試算値は下表の通りである。
| 改善率シナリオ | 年間燃料削減量 | 年間燃料削減金額(1台あたり) | 5年間累計削減効果(1台あたり) |
|---|---|---|---|
| 4.5%改善(保守値) | 約1,929リットル | 約28万9,300円 | 約144万6,500円 |
| 6.0%改善(中央値) | 約2,571リットル | 約38万5,700円 | 約192万8,500円 |
| 7.5%改善(最大値) | 約3,214リットル | 約48万2,100円 | 約241万0,500円 |
この試算から明らかなように、完全自動運転(レベル4)によるドライバーレス化を待たずとも、ドライバーが乗務するレベル2+〜レベル3の高速NOAによる省燃費制御だけで、車両1台あたり年間30万〜48万円程度のキャッシュフロー改善効果が生じる。
現在、商用車の自動運転導入議論は「ドライバー人件費を削れるか否か」という極端な議論に終始しがちである。しかし、車載システムのリース費用や後付け機器の導入コストが年間削減金額(30万〜48万円)の範囲内に収まる設計であれば、運送事業者はドライバーの過労運転を抑制しながら、燃料費削減メリットのみで投資回収期間を3〜5年で設計できる。
国内幹線輸送における適用時の構造的課題
中国の先行モデルを日本へ適用する際には、以下の国内特有の条件をクリアする必要がある。
第一に、勾配とトンネルが連続する日本の高速道路形状である。新東名高速道路や東名高速道路、名神高速道路などの東西物流大動脈は、中国の広大な平原部の直線高速道路と比較してトンネルの出入り口が多く、急勾配や連続カーブが点在する。GNSS(衛星測位)の電波遮断が発生しやすい環境下でも、車載カメラ、ミリ波レーダー、高精度3次元地図(HDマップ)の統合処理により、自車位置推定を数センチメートル単位の誤差で維持できる強靭なローカライズ技術が不可欠となる。
第二に、荷主都合による多頻度・定時運行と荷役作業の分離である。中国の大手宅配幹線便(申通快遞など)では、拠点間(ハブ・トゥ・ハブ)輸送に専念し、荷役は専任作業員やトレーラーヘッドの付け替え(ドロップ&フック)で処理されることが多い。一方、日本の長距離大型トラックでは、ドライバー自身がフォークリフト荷役や手積み・手降ろしを兼務する商習慣が依然として残る。自動運転システムによって本線走行時の疲労軽減や省燃費が達成されても、物流センターでの長時間の荷待ちや荷役労働が温存されたままでは、車両回転率の向上というフリート全体の生産性改善に結びつかない。
第三に、車載機器の型式指定および法規制への適合プロセスである。日本国内で自動運転トラックを運行する場合、道路運送車両法に基づく保安基準の緩和や型式指定の取得、国土交通省の安全基準への適合が必要となる。中国メーカーのハードウェアやアルゴリズムを導入する場合でも、国内の完成車メーカー(いすゞ自動車、日野自動車、三菱ふそうトラック・バス、UDトラックス)の線控シャシーとのすり合わせ、および国内電波法への適合試験を個別に実施する必要がある。
参考記事: いすゞ自動車、2027年度の自動運転事業化へ公道実証加速で幹線輸送を維持
商用車自動運転がもたらす持続可能な物流コスト構造
中国の自動運転サプライヤーによる商用車シフトは、モビリティテック業界の競争軸が「技術の先進性や市街地での機能競争」から「物流現場の損益計算書(P/L)を改善する実用性能競争」へと完全に移行したことを示している。
技術開発の初期段階において巨額の赤字を垂れ流してきた自動運転ベンチャー各社は、商用車の実運行による燃料費削減という明確なROIを顧客に提示できなければ、市場で生き残れない段階に達した。卓馭科技が大型トラック大手6社(市場シェア93%)を押さえ、嬴徹科技が累計10億kmの実走データを背景に宅配大手の標準装備となった事実は、技術の優劣ではなく、運送事業者の運行コスト削減に貢献したプレイヤーがデファクトスタンダードを握る現実を示している。
日本の物流DX推進担当者や運送事業者の経営層にとって重要なのは、完全なドライバーレス(レベル4)の登場を遠巻きに眺めることではない。まずは現行の高速NOAや省燃費支援アルゴリズムがもたらす「燃料費削減額」と「機器導入コスト」を綿密に比較し、自社の長距離幹線便における投資対効果を定量的に試算することである。自動運転技術を「未来の移動手段」ではなく「直近の運行原価を下げる省エネ設備投資」として捉え直す視点こそが、持続可能な幹線輸送ネットワークを構築するための現実的な一歩となる。
出典: BigGo ファイナンス
出典: 163.com
出典: ecv360.com
出典: leiphone.com