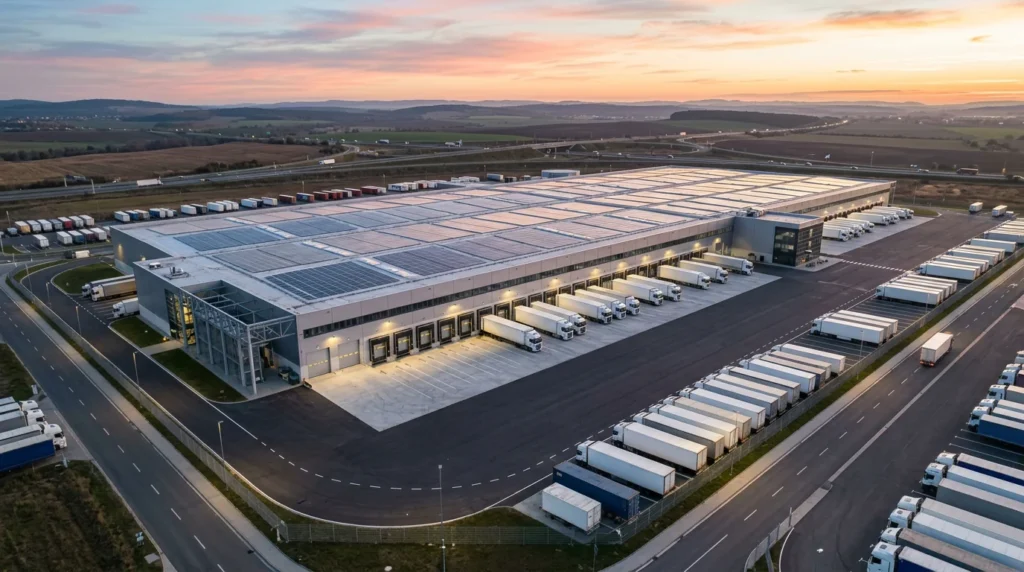
米大手オルタナティブ投資ファンドのアレス・マネジメント(Ares Management Corporation)は、傘下の日本GLPとともに日本国内の物流施設開発に特化したファンド「Japan Logistics Development Partners V LP(JDP V)」を6,120億円(約40億米ドル)で組成し、借入を含め総額約1兆7,000億円(約110億米ドル)に達する開発投資枠を確定させました。国内では2026年4月に国のGX(グリーントランスフォーメーション)戦略地域の有望地域へ指定された川崎市扇島地区をはじめ、大都市圏において総額約4,500億円規模の開発プロジェクトへの投資がすでに決定しています。
海外主要市場における機関投資家マネーの物流インフラ回帰動向
2020年代半ばを迎え、米欧やアジア太平洋地域の主要市場では、金融引き締め局面を通過した機関投資家マネーが再び物流インフラへと集中的に流入しています。オフィスビルなどの伝統的不動産セクターの先行きが不透明ななか、電子商取引(EC)の定着、サプライチェーンの多元化(ニアショアリング・リショアリング)、そして医薬品や生鮮食品を支えるコールドチェーン需要の拡大により、高機能物流施設は景気変動耐性に優れた「必須産業インフラ」として再評価されています。
米アレス・マネジメントは、運用資産残高(AUM)6,710億米ドル超(2026年6月30日現在)を誇るオルタナティブ投資の世界的リーダーです。同社の不動産部門(約1,210億米ドル運用)は、2025年3月にシンガポールのGLPキャピタル・パートナーズからグレーター・チャイナを除く国際事業(GCP International)の買収を完了しました。この戦略的買収により日本GLPを傘下に組み入れ、北米・欧州・日本を網羅する垂直統合型のグローバル物流ブランド「Marq Logistics(マーク・ロジスティクス)」を発足させました。Marq Logisticsの運用面積は、2026年6月30日現在で日本国内約1,110万㎡、グローバル全体で6,100万㎡超に達しています。
欧米およびアジア主要地域における物流不動産投資の動向と投資家の戦略的フォーカスは、以下の通り明確な地域特性を見せています。
| 地域 | 主要な市場背景と需要動向 | 機関投資家の投資戦略 | 代表的なアセット特性 |
|---|---|---|---|
| 北米 | 陸上輸送の電化・サプライチェーン国内回帰に伴う大規模ハブ需要 | 年金基金やPEファンドによるメガ物流拠点の取得・共同開発 | 自動化対応高天井型倉庫、大型トラック充電インフラ併設施設 |
| 欧州 | 厳格な環境規制(CSRD等)と都市近接型ラストワンマイル需要 | 既存アセットのESG改修(脱炭素化)およびブラウンフィールド再開発 | 太陽光発電完備、ZEB水準の省エネ仕様、都市型マルチテナント |
| アジア太平洋(除く日本) | オーストラリア・韓国等における都市部近接の物流スペース逼迫 | グローバルインフラファンドによるプライム立地のコア投資 | 冷凍冷蔵設備付きハブ、3PL特化型BTS施設 |
| 日本 | EC化率の上昇、2024・2026年問題に伴う中継輸送需要、冷凍倉庫の老朽化 | 海外年金マネーによるメガ開発ファンド組成と長期プライム資産形成 | 免震構造、低床・高床ハイブリッド、自然冷媒冷凍冷蔵メガ拠点 |
今回の「JDP V」において特筆すべきは、カナダ年金制度投資委員会(CPP Investments)がコーナーストーン(主要)投資家として1,500億円(約9億6,800万米ドル)をコミットしている点です。CPP Investmentsは2011年の第1号ファンド(JDP I)立ち上げ当初からアレス・日本GLP陣営と戦略的パートナーシップを継続しており、シリーズを重ねるごとに投資規模を拡大してきました。長期的な安定キャッシュフローを求める世界の公的年金基金が、日本の物流インフラをポートフォリオの最重要アセットと位置づけている事実を如実に物語っています。
参考記事: 日本GLPが187施設を開放|スタートアップ共創で物流DXの実装加速
垂直統合型インフラファンド「JDPシリーズ」の進化とメガ投資の背景
アレス・マネジメントと日本GLPが推進する「Japan Logistics Development Partners(JDP)」シリーズは、日本市場における物流施設開発ファンドとして過去15年間にわたり拡大を続けてきました。前身である2021年組成の「JDP IV」は4,120億円を調達しましたが、今回の「JDP V」は募集上限額(ハードキャップ)である6,120億円に達してファイナルクローズを迎えました。金融機関からの借入金を合わせた総投資余力は約1兆7,000億円に上り、同社にとって過去最大の資金調達規模を誇ります。
JDPシリーズの変遷と、アレス傘下でのプラットフォーム統合のプロセスは以下の通りです。
| ファンド名称 / 契機 | 設立・完了時期 | 調達規模 / 投資枠 | 主な戦略と特徴 |
|---|---|---|---|
| JDP I | 2011年 | – | 日本の近代的大規模物流施設(ALF)黎明期における開発投資 |
| JDP IV | 2021年 | 4,120億円 | Eコマース急拡大に伴う三大都市圏での先進型マルチテナント開発 |
| GCP International買収完了 | 2025年3月 | – | アレスが日本GLPの親組織を買収し、グローバル基盤を統合 |
| Marq Logistics発足 | 2025年12月 | グローバル統合ブランド | 開発からリーシング、施設管理までを垂直統合する新体制へ移行 |
| JDP V(本件) | 2026年9月 | 6,120億円(総投資枠約1.7兆円) | 冷凍冷蔵メガ拠点、重工業跡地再生、大都市圏の高度先進施設に特化 |
世界のメガ投資家が日本市場を高く評価する背景には、3つの構造的な要因があります。第一に、首都圏・関西圏・名古屋圏などの大都市圏における先進的物流施設の供給不足です。賃貸物流施設のストック全体に占める先進型(ランプウェイ・免震・高床等を備えた大型施設)の割合は依然として限定的であり、既存の老朽化した汎用倉庫からの建て替え・移転需要が根強く存在します。不動産サービス大手CBREのデータでも、大都市圏の大型マルチテナント型物流施設は堅調な需要に支えられ、2027年にかけて賃料の上昇基調が継続すると予測されています。
第二に、金利環境の変化を踏まえてもなお、世界的な相対比較において安定したイールドギャップ(投資利回りと調達金利の差)が確保されている点です。日本の物流アセットは、賃料のボラティリティが低く、信用力の高い優良テナント(3PL大手や大手EC企業)による長期契約が見込めるため、海外の公的年金や政府系ファンドにとって最も計算が立ちやすいコア・プラス投資先となっています。
第三に、2024年4月のトラックドライバー時間外労働規制や、2026年4月に本格施行された改正物流総合効率化法(物流効率化法)によるサプライチェーンの強制的な構造転換です。荷待ち・荷役時間の削減、中継輸送ハブの整備、積載効率の向上といった法的要求をクリアするためには、旧来の中小倉庫では対応が不可能であり、高機能なメガ拠点への集約が急務となっています。
参考記事: 日本GLPのMarqGO始動、運賃5%引と最短1分配車で物流を革新
先進事例分析:川崎市臨海部「ALFALINK川崎扇島」に見る重工業跡地再生
「JDP V」がすでに投資を決定している総額約4,500億円の開発パイプラインの中で、象徴的なフラッグシッププロジェクトが神奈川県川崎市臨海部で始動した「ALFALINK川崎扇島」です。本事業は、JFEスチール東日本製鉄所京浜地区の高炉運用休止に伴う広大な跡地(約18万2,000㎡)を取得し、投資総額3,000億円以上を投じて全11棟、総延床面積約37万㎡、総保管能力55万トンという前例のないスケールの冷凍・冷蔵特化型メガ物流拠点を開発する計画です。
2026年8月5日にJFEスチールと日本GLPが土地売買契約を締結し、川崎市、JFEホールディングス、JFEスチール、日本GLPの4者による連携協定が締結されました。続く8月25日の共同記者会見では、2028年6月に順次着工、2030年7月より順次竣工させるという具体的なロードマップが提示されました。
本プロジェクトが物流不動産業界に投げかけた変革のポイントは、以下の3点に集約されます。
1. 2030年冷媒問題と老朽化の危機に対応する「55万トンの庫腹防波堤」
日本のコールドチェーンは現在、極めて深刻なインフラ危機に直面しています。国内の冷凍冷蔵倉庫の約半数は昭和から平成初期に建てられた築30年超の老朽施設であり、耐震性や断熱効率の劣化が進んでいます。さらに国際的な環境規制(モントリオール議定書キガリ改正)に基づき、環境負荷の高い代替フロン(HCFC/HFC冷媒)を使用した機器の全廃・削減を迫られる「2030年冷媒問題」が目前に迫っています。
中小規模の冷凍倉庫事業者は、資材高騰や電気代上昇のなかで数十億円規模の改修・建て替え投資を単独で行うことが困難であり、廃業や事業縮小による庫腹(こふく)不足が懸念されています。「ALFALINK川崎扇島」が提供する55万トンという巨大な保管能力は、首都圏の食品流通を支える基幹インフラとして、老朽倉庫からの円滑な拠点移転を受け止める防波堤として機能します。
2. 国の「GX戦略地域」制度と連動した次世代脱炭素インフラ
開発地である川崎市扇島地区は、2026年4月に国の「GX戦略地域」制度における有望地域に指定されました。福田紀彦川崎市長が「100年に1度の大規模土地利用転換」と位置づける本エリアでは、脱炭素エネルギーの導入が開発条件として組み込まれています。
ALFALINK川崎扇島では、自然冷媒(ノンフロン)冷却システムの完全採用にとどまらず、施設屋根面を活用したメガソーラー発電、水素ステーションの設置や将来的な水素燃料電池トラック(FCV)の受け入れインフラの整備、さらに川崎港を活用した内航船・海上輸送へのモーダルシフト連携が構想されています。不動産単体の開発を超え、国家レベルのエネルギー転換政策と完全に同期した開発モデルとなっています。
3. オープンイノベーションによるコールドチェーンの共同化プラットフォーム
従来の冷凍冷蔵施設は、自社貨物のみを扱う専用施設(BTS型)が主流であり、他社との情報共有や共同配送は限定的でした。日本GLPが展開する「ALFALINK」ブランドの最大の特徴は、施設内に多様なサプライチェーンプレイヤーを集め、共創を促すオープンエコシステムにあります。
同一敷地内に全11棟の拠点群が形成されることで、入居する食品メーカー、卸、低温3PL事業者が輸配送データを共有し、共同配送便の運行やパレットの共同回収、さらにはトラック待機時間の抜本的削減を可能にします。物理的なハードウェアが、サプライチェーン全体の標準化と共同化を加速させるプラットフォームとして機能します。
参考記事: 日本GLP、川崎に3000億円超の低温拠点|55万t保管で2030年問題打破
参考記事: 冷蔵倉庫が消える?|電気代高騰と冷媒規制が迫るコールドチェーンの限界
日本の荷主・物流企業が取るべき戦略的対応と調達シフト
借入を含め1兆7,000億円という巨大資本が大都市圏の物流不動産に投じられる事態は、単なる建設ラッシュを意味しません。国内の荷主企業(製造業・流通業)および3PL事業者にとっては、自社の物流ネットワーク構造を根本から見直し、競争優位を確立するための好機となります。海外メガファンドによる最新インフラの大量供給を背景に、日本企業が推進すべき実務戦略は以下の3点です。
1. 「自前所有(CapEx)」から「アセットライト(OpEx)」への完全移行
資材価格の高騰や金利上昇局面において、自社単独で数百億円を投じて最新の自動化倉庫や冷凍拠点を建設・保有することは、バランスシートの肥大化と固定資産リスクを招きます。世界の先端企業と同様に、日本の荷主も自前主義を脱却し、JDP Vのようなファンドが供給する高機能賃貸アセットを月々のオペレーションコスト(OpEx)として活用する「アセットライト経営」へシフトすることが不可欠です。
特に冷凍自動倉庫の領域では、霞ヶ関キャピタルや三菱商事都市開発が東扇島で手掛けた「LOGI FLAG TECH 東扇島I」のように、1パレット単位から従量課金で自動倉庫を利用できるLaaS(Logistics as a Service)モデルが登場しています。多額の初期投資を行わずに世界水準の自動化インフラを機動的に利用できる選択肢が広がっており、拠点戦略の柔軟性を高めることが求められます。
参考記事: 霞ヶ関キャピタルが東扇島に2万㎡の冷凍自動倉庫を竣工、省人化を加速
参考記事: DPL大阪南港Ⅰが2026年竣工、最大高6m・駅徒歩100mの仕様で人手不足を解決に導く
2. 荷姿・オペレーション特性に適合した「特化型ハードウェア」の選別
従来の先進的物流施設は「高床式・天井高5.5m・床荷重1.5t/㎡」という画一的な汎用マルチテナントが中心でした。しかし、荷主の事業課題が高度化するなかで、デベロッパー側の設計思想も急速に専門分化しています。
例えば、日本GLPが神奈川県厚木市で竣工させた「Marq東名厚木」では、重量物や建材を扱う荷主向けに1・2階を「低床バース専用フロア」とし、床荷重2.0t/㎡、2.5tフォークリフト対応、さらにダブル連結トラック待機場を完備しています。また、愛知県東海市で始動した「Marq東海名和」のように、駅前再開発と連動して従業員の通勤利便性を極限まで高め、標準を上回る天井高を確保して庫内自動化ロボティクス(AMR/AGV)の実装を容易にした施設も登場しています。
拠点を評価する際、表面的な「坪単価」の多寡だけで比較するのではなく、自社が扱う商材の重量・荷姿や自動化機器の導入適性、トラックの回転効率といったオペレーション全体のトータルコスト削減効果を基準に施設を選別する視点が不可欠です。
参考記事: 日本GLP「Marq東名厚木」竣工!住友林業系など3社入居、重量物・建材荷役に特化した新拠点の全貌
参考記事: 日本GLPが愛知県東海市に14万7000㎡の物流施設「Marq東海名和」を開発し自動化DXが加速
3. 法規制をクリアする「中継・広域ネットワーク拠点」の再設計
改正物流効率化法では、荷主および物流事業者に対し、荷待ち・荷役時間の短縮や積載率の向上が法的に義務づけられています。また、ドライバー拘束時間の厳格化に伴い、関東〜関西間などの長距離幹線輸送を維持するための中継輸送体制の構築が必須となっています。
大都市圏の高速インターチェンジ近接地に開発されるメガ物流施設は、単なる保管場所ではなく、幹線輸送の中継ハブ(ドライバー交代やトレーラーヘッドの脱着)として活用できます。さらに、日本GLPが導入した「MarqGO」(CBcloudのPickGo基盤を活用した最短1分配車・優待運賃サービス)のように、デベロッパーが提供する輸配送プラットフォームを組み合わせることで、突発的なスポット配車の確保や車両実車率の引き上げを施設単位で実現する環境が整いつつあります。
次世代サプライチェーンを構築するための3つのアクションプラン
米アレス・マネジメントによる1兆7,000億円の投資枠確定と「ALFALINK川崎扇島」をはじめとするメガ拠点の開発始動は、日本の物流インフラが次世代型へ急速に塗り替えられている現実を示しています。この構造変化を捉え、持続可能なサプライチェーンを構築するために、企業の経営層および物流責任者が着手すべき具体的なアクションは以下の3点です。
- 保有・委託倉庫の耐用年数と2030年環境規制への適合度総点検
自社が利用または委託しているすべての倉庫について、築年数、耐震基準、冷媒設備(HCFC等の代替フロン使用有無)のステータスを可視化してください。2030年の冷媒規制や施設の老朽化に伴う将来の供給逼迫に先回りし、JDP V等の新規ファンドが供給する最新鋭施設への移転・集約計画をロードマップとして策定することが不可欠です。
- 「坪単価」から「自動化・労務・輸配送を含めたトータルROI」への評価指標刷新
物流拠点の選定基準を、賃料単価中心の比較から、自動化マテハンの導入適性(天井高・床荷重・電源容量)、駅近立地による採用費削減効果、ダブル連結トラック対応や即時配車プラットフォーム(MarqGO等)の利用可能性を含めたトータル投資対効果(ROI)で再定義してください。ハードとソフトが統合された先進拠点を活用することで、現場オペレーションコストの構造的削減が可能になります。
- 広域再編を見据えた中継輸送・共同物流アライアンスの検討
首都圏臨海部や新東名沿線などのメガ拠点の供給計画に合わせ、自社の幹線輸送ルートを再設計してください。単独での運行にこだわらず、同一施設に入居する荷主・3PL間での共同輸配送やデータ連携、中継輸送ハブとしての施設利用を視野に入れ、2026年以降の法規制環境に適合した持続可能なネットワークを構築していくことが求められます。
出典: 週刊不動産経営
出典: 日本GLP株式会社 プレスリリース
出典: CPP Investments ニュースルーム
出典: 川崎市 報道発表資料