
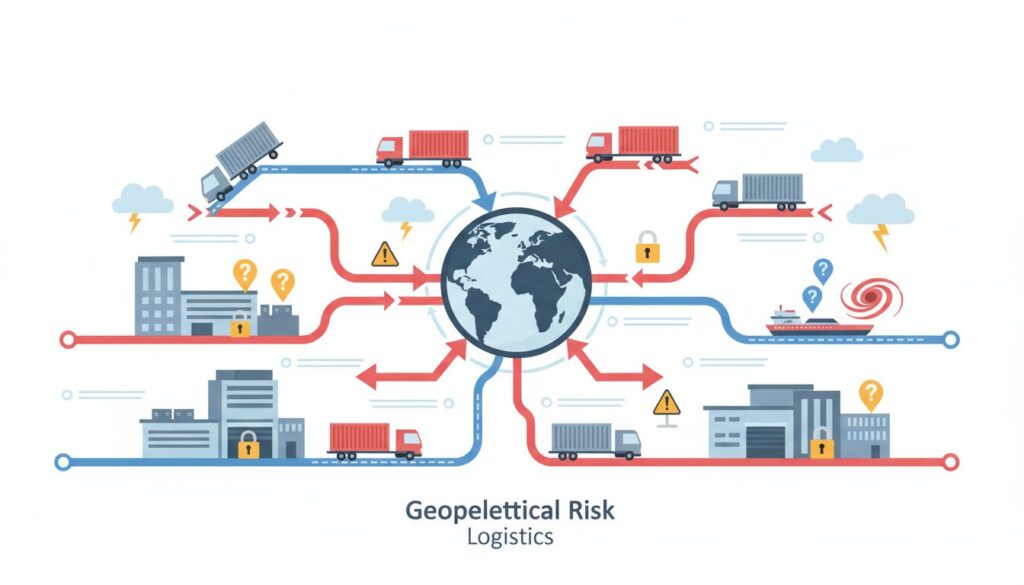
- キーワードの概要:地政学リスクとは、特定の地域で起きる政治的・軍事的な対立や紛争が、世界全体の経済や物流に大きな悪影響を与える危険性のことです。
- 実務への関わり:紛争などによる航路の閉鎖や原油価格の高騰に対し、調達先を複数の国に分けたり、複数の輸送ルートを用意(複線化)したりすることで、荷物の遅延や供給停止を防ぐ事業継続対策(BCP)に役立ちます。
- トレンド/将来予測:世界情勢の不安定化が進む中、友好国同士でサプライチェーンを組むフレンドショアリングや、リスクを事前に評価する診断体制の構築が企業の必須戦略となっています。
国際情勢の緊迫化や地域紛争の激化は、金融市場のみならずグローバルサプライチェーンに直接的な打撃を与えます。地政学リスクの構造や市場・物流への波及メカニズムを整理するとともに、企業が取り組むべき調達先の分散や物流複線化、自社リスク診断の手順までを実務視点で解説します。
- 地政学リスクとは?「カントリーリスク」や周辺概念との違い
- 地政学リスクの基本構造と発生メカニズム
- 「カントリーリスク」や「経済安全保障」との違い
- 金融・株式市場および商品価格への波及メカニズム
- 原油価格高騰とエネルギー・物価への波及経路
- 株式市場の株価下落と「有事の金」へ向かうリスクオフ動向
- サプライチェーンと国際物流を脅かす具体的な影響(紅海・中東・ウクライナ)
- 航路迂回・スエズ運河回避による国際物流コストと日数の増大
- 経済安全保障の強化に伴うサプライチェーン分断(デカップリング)の現実
- 地政学リスクを克服する企業側の調達・物流リスク回避策
- マルチソーシングとフレンドショアリング(調達先分散)の推進
- 物流ルートの複線化とサプライチェーン可視化によるBCP強化
- 自社の地政学リスク耐性を診断する「実務チェックリスト」と対応ロードマップ
- 地政学リスク対応の自社診断チェックリスト(調達・物流・財務・法務)
- 有事に備えた緊急レスポンス・リスク管理体制の構築ステップ
地政学リスクとは?「カントリーリスク」や周辺概念との違い
地政学リスクの基本構造と発生メカニズム
地政学リスク(Geopolitical Risk)とは、特定の地理的条件や位置関係に起因する政治的・軍事的・社会的な緊張や紛争が、その地域を超えて世界経済やグローバルなサプライチェーン全体に広範な影響を及ぼす危険性を指します。中東やウクライナ、東アジアといった地政学上の要衝で発生した事象は、一地域の混乱にとどまらず、原油価格をはじめとするエネルギー・資源価格の上昇や、国際物流航路の遮断といった形で地球規模の課題へと波及します。
このリスクの発生メカニズムは、局所的な軍事衝突や国家間の対立激化を起点として投資家心理が冷却し、金融市場全体でリスク資産を売却する「リスクオフ」が進行するプロセスにあります。リスクオフが強まると株式などの価格が下落する一方、実物資産である「有事の金」や主要通貨へ資金が集中します。さらに、資源供給網の寸断や輸送コストの急増により企業は供給途絶に直面するため、事前の代替調達先の確保や事業継続計画(BCP)の策定といった実務的な危機管理を講じることが重要です。
「カントリーリスク」や「経済安全保障」との違い
地政学リスクと類似概念との相違点を把握することで、自社のサプライチェーンや投資ポートフォリオに潜む脆弱性を特定しやすくなります。対象範囲、リスクの発生源、対策の主体は以下の通り比較・整理できます。
| 概念・用語 | 定義と主な事象 | 影響の及ぶ範囲 | 主な対策手法 |
|---|---|---|---|
| 地政学リスク | 地理的位置に起因する軍事・政治・社会的緊張の広域化 | グローバル市場、国際サプライチェーン全体 | マルチソーシング、BCP改定、資産の分散投資 |
| カントリーリスク | 特定一国の政情不安、外貨規制、制度変更、事業没収など | 当該国に直接進出・投資する企業および契約 | 海外投資保険の活用、現地与信管理の厳格化 |
| 経済安全保障 | 国家の安全や産業基盤を守るための経済・技術政策の枠組み | 自国の基幹産業、戦略物資のサプライチェーン | デカップリング、フレンドショアリングによるサプライチェーン再構築 |
「カントリーリスク」が特定国における政権交代や外貨送金規制といった一国閉鎖型の問題であるのに対し、「経済安全保障」は国家が安全保障上の観点から自国の産業や技術を守る政策的枠組みです。近年推進されている「デカップリング(経済分断)」や友好国間で供給網を固める「フレンドショアリング」は国策として加速しており、企業は従来のコスト優先の調達網から地政学要因を織り込んだBCPへの再設計を迫られています。
金融・株式市場および商品価格への波及メカニズム
地域情勢の緊張化や武力衝突の発生といった地政学リスクは、金融市場やコモディティ(商品)市場へ極めて迅速に波及します。投資家のリスク心理や市場価格の形成メカニズムを把握することは、企業の財務安定性を脅かすコスト増加リスクの予測や、投資戦略の策定において不可欠なプロセスです。
原油価格高騰とエネルギー・物価への波及経路
中東や主要産油国において地域紛争や海上交通路(シーレーン)の閉鎖懸念が浮上すると、供給不測への警戒感から期先・期近を問わず先物市場で原油価格が高騰します。これは特定国家の政治・社会体制の動揺や与信回収リスクを指すカントリーリスクにとどまらず、グローバルなエネルギー取引全体へ波及する「リスクプレミアム」が市場価格に即座に上乗せされるためです。
原油価格の上昇は、ナフサや重油などの一次エネルギー価格を引き上げ、発電コストやガソリン・軽油といった自動車燃料価格の上昇へとダイレクトに伝播します。例えば、年間数百万キロワット時の電力を消費する大型工場や全国規模の拠点を展開する事業者では、電力市況や燃料サーチャージの上昇が数千万円単位のコスト増となって直接採算を圧迫します。さらに、石油化学製品の原材料費上昇は最終財の製造原価を押し上げ、幅広い財・サービスの価格上昇(コストプッシュ型インフレ)を引き起こします。
また、米中対立や陣営間の分断に伴う経済圏のデカップリングや、同盟国・友好国間で供給網を固めるフレンドショアリングへの移行は、調達ルートの限定や迂回ルートの採用を通じて恒常的なコスト増をもたらす要因です。企業がグローバルなサプライチェーンを維持するには、単に価格面の効率性のみを追求するのではなく、経済安全保障の視点から代替調達ルートの二重化や長期契約を組み込んだBCP(事業継続計画)を策定し、数値目標を定めた耐性強化策を実行します。
株式市場の株価下落と「有事の金」へ向かうリスクオフ動向
地政学的緊張の拡大は、株式市場において将来の企業業績に対する不透明感を強め、投資家のリスク回避(リスクオフ)姿勢を急速に強めます。リスクオフの局面では、収益のボラティリティが高い株式などのリスク資産から資金が流出し、主要な株価指数が下落基調をたどります。
株式市場から回収された資金や安全性を重視する機関投資家の退避先として買増しされるのが、発行体の信用リスクが存在しない無利子実物資産である「有事の金」(ゴールド)や主要国の国債です。地政学リスク発生時の金融・商品市場および実体経済へ波及するプロセスは以下の通り整理できます。
| 市場・アセット | 主な変動傾向 | 価格形成のメカニズム | 実体経済・企業財務への影響 |
|---|---|---|---|
| 原油・エネルギー市場 | 急騰・高止まり | 供給途絶懸念によるリスクプレミアムの上乗せ | 電力・燃料費高騰を通じた製造・輸送コスト上昇 |
| 株式市場 | 下落(リスクオフ) | 業績悪化懸念および投資家心理の冷却化 | 企業価値の低下、資金調達コストの上昇 |
| 金(ゴールド)市場 | 買増し・価格上昇 | 信用リスクのない実物資産(安全資産)への退避 | インフレヘッジ需要増大、資産配分の見直し |
| 為替市場 | ボラティリティ拡大 | 資源国通貨・米ドル買いと輸入国通貨売り | 輸入資材コストの不確定性増大による粗利益圧迫 |
このように、一つの地政学的イベントはエネルギー価格からリスク資産、安全資産、為替へと相関して波及します。経営管理部門は単一指標の追尾にとどまらず、これらマクロ経済アセットの相互作用を踏まえたデリバティブヘッジや多角的な財務リスク管理体制を構築することが求められます。
サプライチェーンと国際物流を脅かす具体的な影響(紅海・中東・ウクライナ)
金融市場において投資家がリスクオフの姿勢を強め、「有事の金」や原油価格の動向を注視する一方で、実体経済の現場ではより深刻な物理的打撃が進行しています。一国の政治・社会不安に起因するカントリーリスクとは異なり、広範な地域や海上交通の要衝(チョークポイント)に波及する地政学リスクは、グローバルなサプライチェーンの基盤そのものを揺さぶります。事業継続計画(BCP)の再構築を迫られている企業現場では、従来の効率性重視から安全性の確保へと舵を切る中で、構造的なコスト増とリードタイムの延伸に直面しています。
航路迂回・スエズ運河回避による国際物流コストと日数の増大
紅海からバブ・エル・マンデブ海峡周辺における武装組織による商船攻撃の継続は、世界の海上物流に決定的な構造変化をもたらしました。地中海と紅海を結び、世界貿易量の約12%、コンテナ輸送量の約30%を担ってきたスエズ運河の通行量が急減し、多くの海上船会社がアフリカ大陸南端の好望角(喜望峰)を迂回するルートへの変更を余儀なくされています。
航路迂回による物流現場への具体的影響と従来ルートとの違いは、以下の比較表の通りです。
| 比較項目 | スエズ運河経由(従来ルート) | 好望角迂回(現在発生している影響) |
|---|---|---|
| 輸送日数(アジア―欧州) | 約30〜35日 | 約40〜50日(10〜14日延伸) |
| 燃料消費・船舶運航費用 | 通航料が発生するが燃料費は最適化 | 1航海あたり最大100万ドルの追加燃料費 |
| 海上保険(戦争保険料) | 通常レートが適用 | 危険海域適用時に船体価値の最大1.0%へ急増 |
| サプライチェーンへの現場影響 | 計画通りのジャストインタイム配送 | 欠品リスク増大に伴う安全在庫の上積み必須化 |
欧州向けに月間100TEU(20フィートコンテナ換算)の製品を出荷する精密機器メーカーの場合、リードタイムが2週間伸びることで、輸送中の仕掛品在庫(棚卸資産)が増大し資金繰りを圧迫します。急激な欠品を防ぐため、安全在庫の設定基準を「従来の30日分から60日分」へ引き上げた結果、倉庫保管費の増加と在庫キャッシュフローの悪化という二重の負担を抱える構造が顕在化しています。
経済安全保障の強化に伴うサプライチェーン分断(デカップリング)の現実
ウクライナ情勢の長期化や米中対立の激化は、単なる一時的な物流の遅延にとどまらず、グローバルな貿易構造そのものを分断しています。国家安全保障の観点から自国の産業や重要技術を守る「経済安全保障」の強化が進む中、先進国を中心に「デカップリング(経済的分断)」と「フレンドショアリング(同盟国・友好国間での供給網構築)」の動きが急ピッチで進行しています。
これまでグローバル企業は、中国やロシアを含むコスト競争力の高い地域に生産拠点や原材料の調達先を集中させてきました。しかし、厳格化する輸出管理規則(EAR)やエンティティリストによる取引制限、特定重要物資(半導体、蓄電池、重要鉱物、医薬品など)の指定によって、従来の最適化された調達網は改修を迫られています。
車載用リチウムイオン電池の部材を調達する部品メーカーの場合、従来は特定国から一括買い付けを行うことで量販効果(スケールメリット)を得ていました。しかし、友好国以外からの材料調達に対する関税課税や規制強化を回避するため、北米や東南アジアの複数拠点のサプライヤーへ調達先を分散せざるを得なくなっています。結果として部材の購入単価が15〜20%上昇し、利益率を直接圧迫する事態が生じています。コストを犠牲にしてでも供給の途絶を防ぐという、優先順位の根本的な転換が現場に強行されています。
地政学リスクを克服する企業側の調達・物流リスク回避策
マルチソーシングとフレンドショアリング(調達先分散)の推進
特定の国や地域に原材料・部品の調達を過度に依存する構造は、カントリーリスクの顕在化によって供給網が一瞬で遮断される構造的弱みを抱えています。東西の対立や経済的な分断が進むデカップリングの潮流に対し、企業は調達先の多角化(マルチソーシング)と、価値観や安全保障上の立場を共有する国・地域へ生産拠点を移転する「フレンドショアリング」の推進によるサプライチェーンの再構築を行っています。
実務における有効なアプローチとして、主要な構成部品ごとに「主調達先(プライマリ)」と「副調達先(セカンダリ)」を7:3または6:4の比率で常時運用する「デュアルソーシング(二元化調達)」があげられます。有事が発生してから代替先を探すのではなく、平常時から副調達先にも一定量の発注を継続しておくことで、主供給国の政情不安や輸出規制が発生した際に、数日以内に副調達先からの供給量を100%近くまで引き上げる体制が機能します。
各調達手法の特徴と評価軸は以下の通り分類されます。
| 調達アプローチ | 主な特徴 | メリット | 導入時の留意点 |
|---|---|---|---|
| フレンドショアリング | 同盟国・友好国への調達先・生産拠点の集約 | 政治・経済的制約による途絶リスクの低減 | 移行コストや人件費などの運用コスト上昇 |
| ニアショアリング | 消費地に近い近隣国への拠点移転 | リードタイム短縮と輸送コストの抑制 | 現地の人材確保やインフラ基盤の事前確認が必要 |
| デュアルソーシング | 同一部品を複数地域の2社以上から常時調達 | 有事における供給引き継ぎの即応性向上 | 金型費などの初期投資や小口発注による単価上昇 |
物流ルートの複線化とサプライチェーン可視化によるBCP強化
特定の海峡や運河などのチョークポイントを通過する単一ルートへの依存は、局地的な衝突やテロ攻撃によって物流が長期停滞する要因となります。有事の際に地政学リスクが高まると、原油価格の急騰による燃料サーチャージの上乗せだけでなく、迂回ルートへの変更に伴う輸送日数の増加(通常より10日〜14日程度の遅延)が発生します。投資家の間でリスクオフの動きが強まり「有事の金」や安全資産へ資金が退避する局面であっても、企業の物流を止めないためには、代替輸送ルートを事前に標準運用手順(SOP)として組み込むことが求められます。
具体的な手法としては、海上輸送だけに頼らないマルチモーダル(複合一貫輸送)の確立があげられます。例えば、国際海上輸送ルートが封鎖または停滞した場合に備え、海陸一貫輸送(シー&レール)や航空輸送(エアーフレイト)へ即時に切り替えられる枠組みを物流事業者(3PL)と年間契約で締結しておくアプローチです。月間1,000TEU規模の輸入を行う製造業の場合、緊急時の輸送ルート変更に関する優先スペース確保の協定(SLA)を締結しておくことで、代替ルート確保のタイムラグを最小限に抑えられます。
あわせて、実効性の高いBCP(事業継続計画)を機能させるには、自社から直接購入するTier1サプライヤーだけでなく、Tier2・Tier3以降の深層サプライチェーンも含めた可視化(マッピング)手順の実行が必要です。
- 1. サプライヤー層の多層可視化: 自社の全主要製品について、原材料レベル(Tier3〜4)までの製造拠点・出荷港・輸送ルートをデータベース化する。
- 2. リアルタイム・リスクモニタリングの導入: 地政学的イベントや自然災害の発生情報をサードパーティの危機管理システムと連携させ、影響を受ける拠点や輸送中の貨物を数分以内に自動抽出する仕組みを整備する。
- 3. 拠点別安全在庫の適正配置: 過去の供給途絶事例と代替ルート獲得までの日数を算出し、途絶リスクの高い地域からの調達品については、従来の「ジャストインタイム」から、数カ月分の緩衝在庫(バッファーストック)を国内または安全国に保持する運用へ転換する。
これらの可視化プロセスと複線化手順を事前にシステム化しておくことで、国際情勢が急変した際も、即座に影響度の試算と代替調達・輸送の自動発動が可能となり、事業の継続性を確保できます。
自社の地政学リスク耐性を診断する「実務チェックリスト」と対応ロードマップ
米中主導のデカップリング(経済分断)や中東情勢の緊迫化に伴う地政学リスクは、サプライチェーンの途絶や原油価格の高騰、為替の乱高下を引き起こします。市場全体でリスクオフの圧力が強まり「有事の金」へ資金が退避する局面では、株価の急速な変動だけでなく、海外取引先のカントリーリスク顕在化による部品不達や物流遅延が直撃します。企業が経済安全保障の観点から自社の弱点を洗い出し、実効性の高いBCP(事業継続計画)を稼働させるためには、調達・物流・財務・法務の4領域における多角的な評価手順の確立が不可欠です。
地政学リスク対応の自社診断チェックリスト(調達・物流・財務・法務)
自社が抱える地政学リスクへの耐性を可視化するため、4つの実務領域に沿った診断項目を設定します。特定地域からの調達依存度が70%を超える製造業や、年間数百TEU規模の海上コンテナを警戒海域経由で輸送する企業では、単一領域の対策のみでは途絶リスクを回避できません。現状を客観的に数値化し、フレンドショアリングをはじめとする分散施策へ繋げるためのチェックリストを活用します。
| 領域 | チェック項目 | 確認ポイント・評価基準 | 実務上の対応アクション |
|---|---|---|---|
| 調達 | 特定国への調達依存度と代替性 | Tier1〜Tier3の主要部品・原材料において、特定国からの調達割合が50%を超えていないか。 | デュアルソーシングの推進、フレンドショアリングに基づく調達先の選定と定期的なサンプル評価。 |
| 物流 | 海峡・特定航路の集中リスク | スエズ運河やホルムズ海峡など、有事発生時に閉鎖リスクがある特定航路を経由する貨物が全体の30%を超えていないか。 | 北米西海岸ルートや陸路・鉄道を組み合わせたマルチモーダル輸送(複合一貫輸送)の事前契約締結。 |
| 財務 | 原油価格・為替変動への耐性 | 原油価格が30%上昇、または為替が20%変動した場合における営業利益率の悪化幅を試算できているか。 | エネルギーサーチャージ導入によるコスト転嫁規定の整備、売上高の1〜2ヶ月分に相当する手元流動性の確保。 |
| 法務 | カントリーリスクと制裁順守 | 取引先や現地法人が位置する国のカントリーリスク格付け変化や、安全保障貿易管理の制裁リストを月次更新しているか。 | 経済安全保障推進法に沿った重要技術情報の漏洩防止規定の策定、売買契約書への不可抗力(Force Majeure)条項の改定。 |
月間1,000TEU相当の海上輸入を行う製造業で、物流領域のチェックにより「特定海峡を経由する船便が8割を占める」と判定された際には、即座に南アフリカ喜望峰回りなど遠回り航路の運賃上昇分(1TEUあたり1,000〜2,000ドルの追加コスト)を織り込んだ予備費の積算と手配手順に入ります。
有事に備えた緊急レスポンス・リスク管理体制の構築ステップ
有事発生時の意思決定の遅れは、輸送枠の確保漏れや販売価格への転嫁遅れを招き、直接的な事業停止をもたらします。金融市場がリスクオフへ傾き、原油価格の急騰や株価の下落が進行する中で迅速にBCPを発動するため、以下の3ステップによる緊急レスポンス体制の事前構築と運用手順の標準化を実行します。
ステップ1:有事モニタリングと発動トリガーの定量定義(平常時〜予兆期)
国際情勢の変化を捉えるため、経営企画・物流・法務部門による「経済安全保障モニタリング会議」を月1回開催します。主要国のカントリーリスク格付け、主要航路の運賃指数、原油価格の変動幅を監視し、「特定海峡での商業船運航休止」「主要取引国に対する経済制裁の発動」などを有事レベル1〜3の発動トリガーとして事前に数値・事象で定義します。
ステップ2:初動レスポンスチームの設置と在庫・代替ルートの発動(発生後0〜72時間)
定義したトリガーが引かれた場合、24時間以内に最高リスク責任者(CRO)をトップとする緊急対策本部を立ち上げます。初動72時間以内に自社のサプライチェーン上の在庫日数(国内倉庫および海上輸送中の実在庫)を把握し、優先顧客への割り当てルールを適用します。同時に、事前に契約している代替輸送ルート(航空代替や迂回航路)への切り替え指示を出します。
ステップ3:デカップリングを見据えた長期最適化と定期的な机上訓練(発生後1ヶ月〜常時)
有事の混乱が長期化し、構造的なデカップリングへの対応が不可避となった場合は、フレンドショアリングに基づく生産拠点の移転やサプライヤーの永続的な切り替えを実施します。これらの規定を形骸化させないため、年2回、主要拠点や3PL事業者を巻き込んだ「有事想定シナリオ訓練(机上演習)」を実施し、判断プロセスのボトルネックを洗い出してBCPマニュアルへフィードバックします。
よくある質問(FAQ)
Q. 地政学リスクとカントリーリスクの違いは何ですか?
A. 地政学リスクは、特定の地域における地理的・政治的な緊張や軍事衝突が世界経済や国際物流全体へ波及するリスクです。一方、カントリーリスクは特定国の政治・経済情勢の悪化により取引不能となるリスクを指します。地政学リスクは一国の問題にとどまらず、航路迂回やエネルギー価格高騰など広範囲のサプライチェーンに影響を与える点が違いです。
Q. 地政学リスクは物流やサプライチェーンにどんな影響を与えますか?
A. 紛争や地域情勢の緊迫化によりスエズ運河回避などの航路迂回が発生し、輸送日数の増大や運賃・燃料費の高騰を招きます。さらに、特定の国や地域からの部品調達がストップしたり、経済安全保障上の規制強化によってサプライチェーンが分断(デカップリング)されたりすることで、企業の生産遅延や納期遅れといった重大な打撃を与えます。
Q. 企業が実施すべき地政学リスク対策にはどのようなものがありますか?
A. 主な対策は、調達先の多角化(マルチソーシング)や友好国への調達先移転(フレンドショアリング)による「調達先分散」です。併せて、代替輸送経路を確保する「物流ルートの複線化」を進め、サプライチェーン全体を可視化して有事に迅速に対応できるリスク管理体制やBCP(事業継続計画)を構築することが求められます。