
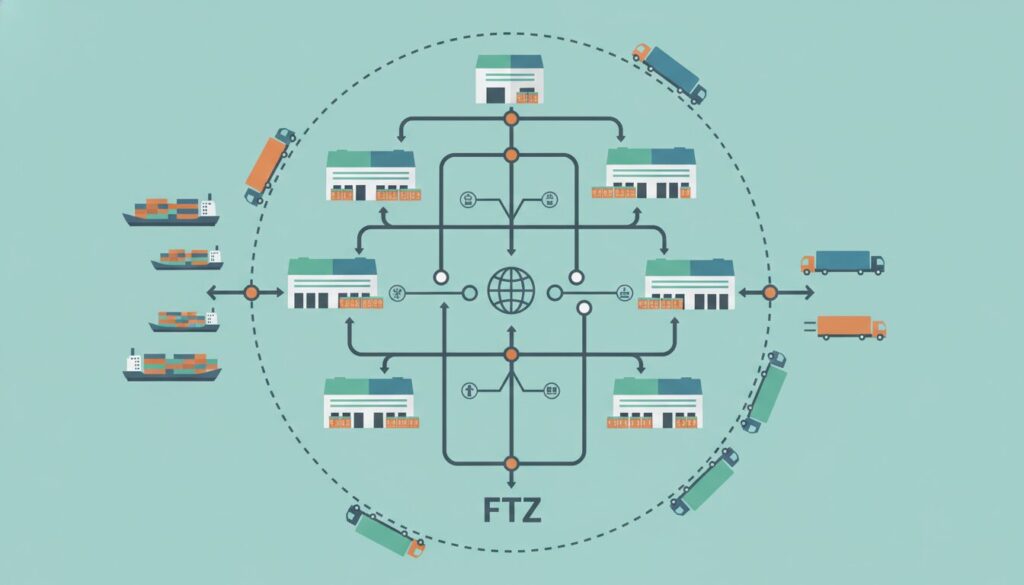
- キーワードの概要:FTZ(自由貿易地域)とは、自国内に位置しながら関税法上は「国外」と同等に扱われる特別な指定区域です。関税や輸入消費税が保留された状態で、商品の保管や点検、加工、組み立て、再輸出などを自由に行うことができます。
- 実務への関わり:関税の支払いを商品を国内へ出荷するまで延期(繰延)したり、再輸出時に免除したりできるため、企業のキャッシュフロー改善やコスト最適化に大きく貢献します。また通関手続きが簡素化され、リードタイムの短縮も可能になります。
- トレンド/将来予測:グローバルサプライチェーンの再構築や国際的なEC市場の拡大に伴い、中継貿易や加工拠点としてのFTZの重要性はさらに高まっています。今後はデジタル技術を活用した通関プロセスの自動化・高速化がさらに進むと予測されます。
FTZ(Free Trade Zone / Foreign-Trade Zone:自由貿易地域)は、自国の地理的領域内にありながら関税法上は「国外(関税域外)」と同等に扱われる特別な指定区域です。関税や輸入消費税を保留(保税状態)したまま商品の保管・展示・加工・製造・再輸出が行えるため、グローバル企業のコスト削減やキャッシュフロー改善の基盤として広く活用されています。本記事では、FTZの基本定義からEPZ(輸出加工区)や一般の保税倉庫との違い、財務・実務上の具体的メリット、国内外の主要エリアにおける運用実態、自社導入に向けた検討ステップまでを網羅的に解説します。
- FTZ(自由貿易地域)とは?基本概念とEPZ(輸出加工区)との違い
- FTZの基本定義と保税制度における位置づけ
- EPZ(輸出加工区)との概念・目的の違い
- FTZ活用がもたらす3大実務メリットとキャッシュフロー改善の仕組み
- 関税の「繰延・削減・免除」によるコスト最適化の仕組み
- 通関手続きの簡素化とWeekly Entry(週単位エントリー)の活用
- 関税繰延に伴うキャッシュフロー改善とリードタイム短縮
- 【徹底比較】FTZと保税倉庫(保税地域)の決定的な5つの違い
- 保管期間・許可される作業(製造・加工)の制限範囲
- 申告タイミングと適用される関税率(反転課税)の違い
- 自社の物流スキームに応じた制度選定の判断フロー
- 【国内外の主要エリア】米国・アジア・日本(沖縄)のFTZ運用実態
- 米国FTZの運用ルールと製造業者における反転課税の活用
- アジア・中東拠点(中国・UAE等)における中継貿易での役割
- 日本国内(沖縄など)の自由貿易地域と税制優遇制度
- FTZ導入に向けた自社適性チェックリストと実務検討ステップ
- FTZ導入によるコスト削減効果(ROI)の判断チェックリスト
- フォワーダー・3PLパートナー選定から運用開始までの実務手順
FTZ(自由貿易地域)とは?基本概念とEPZ(輸出加工区)との違い
FTZの基本定義と保税制度における位置づけ
FTZ(Free Trade Zone / Foreign-Trade Zone:自由貿易地域)は、輸入される外国貨物に対して関税および輸入消費税の徴収が保留された状態で、保管、展示、点検、仕分け、加工、組み立て、第三国への再輸出、国内引き取りといった幅広い商業活動を可能にする特別指定特区です。
通関制度におけるFTZは、既存の保税制度を面として高度化・広域化した形態です。個別の倉庫単位で税関の許可を得る従来の保税地域とは異なり、港湾や空港の近隣エリア全体を特区に指定することで、事業者の通関手続を大幅に簡素化します。国内市場へ出荷する際に関税率の低い方を適用できる米国の「反転課税」や、沖縄県の制度のように地域振興と物流ハブ化を組み合わせたスキームなど、各国・地域が戦略的投資誘致の手段として活用しています。
| 区分 | 一般的な保税地域 | FTZ(自由貿易地域) |
|---|---|---|
| 法的な扱い | 国内の通関手続き待ち一時保管場所 | 関税域外(国外)とみなされる特別区域 |
| 認められる作業 | 保管、点検、仕分け、簡易な補修 | 保管、展示、加工、製造、組み立て、再輸出 |
| 主な運用目的 | 貨物の適正管理と税関手続の円滑化 | 貿易振興、外資誘致、物流ハブ化、関税コスト削減 |
EPZ(輸出加工区)との概念・目的の違い
FTZと類似した保税概念に「EPZ(Export Processing Zone:輸出加工区)」があります。関税未納のまま貨物を取扱える点は共通していますが、設置目的や対象産業、国内市場への接続性において明確な相違が存在します。
EPZは主に新興国・発展途上国が外資系製造企業を誘致し、雇用創出や外貨獲得を図る目的で設けた工業団地型区域です。対象は製造業・加工業に限定され、生産物の海外全量再輸出が原則となります。EPZ内で製造した製品を設置国の国内市場へ販売する際は、厳しい制限や高率の関税が課されます。
一方、FTZは製造業に加え、物流業、卸売業、IT・サービス業を含む多様な産業を対象とし、再輸出だけでなく正規の輸入通関(関税・消費税の納付)を行えば国内市場へ自由に販売できます。
| 比較項目 | FTZ(自由貿易地域) | EPZ(輸出加工区) |
|---|---|---|
| 設置の主目的 | 国際貿易・物流ハブ構築、総合的な経済活性化 | 外資製造企業の誘致、雇用創出、外貨獲得 |
| 対象産業 | 製造業、物流業、流通・商業、ITサービス等 | 製造業・加工業が中心 |
| 国内市場への出荷 | 国内通関を経て自由に販売可能 | 原則禁止または厳格な制限・高関税が適用 |
月間1,000ケースの部品を海外から調達し、拠点内で最終製品へ組み立てた上で「6割を第三国へ再輸出し、4割を国内へ販売する」といった複合的サプライチェーンの場合、国内出荷の制約が厳しいEPZでは対応できませんが、国内市場との相互接続性が担保されているFTZであれば一元的な拠点運用が可能です。
FTZ活用がもたらす3大実務メリットとキャッシュフロー改善の仕組み
企業におけるFTZの活用は、現場の作業効率化にとどまらず、「関税コスト削減」「通関・物流の効率化」「財務キャッシュフローの最適化」を通じて損益計算書(P/L)と貸借対照表(B/S)の双方を改善する効果を持ちます。
関税の「繰延・削減・免除」によるコスト最適化の仕組み
FTZにおける関税コスト最適化の構造は、貨物の流通ルートや形態に応じて「繰延(Deferral)」「免除(Exemption)」「削減(Reduction)」の3手段を選択できる点にあります。
- 関税の繰延(Deferral): 外国からFTZへ貨物を持ち込んだ段階では関税・内国消費税の納付が保留されます。貨物をFTZから引き出して国内市場へ出荷する瞬間に初めて納税義務が発生するため、製品が販売されて現金化されるまで資金の払出しを先送りできます。
- 関税の免除(Exemption): FTZに搬入した原材料や製品を、国内を経由させず直接第三国へ再輸出(Re-export)する場合、輸入関税は課されません。また、FTZ内での製造・加工過程で発生した歩留まり廃棄分(Scrap/Waste)や破損品も関税免除の対象となります。
- 関税の削減(Reduction/反転課税の活用): FTZ内で製品の組立・製造を行う際、原材料と完成品の関税率を比較し、低い方の税率を適用できる「反転課税(Inverted Tariff)」ルールが適用可能です。例えば、部品の関税率が5%で完成品の関税率が0%である場合、FTZ内で完成品まで組み立ててから国内出荷することで、関税率を0%に抑えられます。
通関手続きの簡素化とWeekly Entry(週単位エントリー)の活用
米国FTZ(米税関国境警備局CBP規則 19 CFR 146.63等)などで制度化されている「Weekly Entry(週単位エントリー制度)」は、実務上の運用負荷を大幅に軽減します。
通常の保税エリアから国内へ貨物を搬出する場合、コンテナやトラックの便ごとに個別で輸入申告(Consumption Entry)を行い、都度通関許可を取得する必要があります。しかし、Weekly Entryの承認を受けたFTZ事業者であれば、向こう1週間に出荷が見込まれる貨物数量を事前に一括予測申告し、実際の出荷実績を週1回まとめて精算申告する運用が認められます。
- MPF(商品処理手数料)の算出構造: 米国輸入時に申告1件ごとに課されるMPF(Merchandise Processing Fee)は申告価格の0.3464%で計算されますが、1申告あたりの上限額(約650ドル前後※インフレ調整あり)が設定されています。
- 通関手数料の削減計算: 年間2,000回のコンテナ出荷を行う事業者が通常申告を行うと、年間で最大約130万ドル(約650ドル×2,000回)のMPFが発生します。一方、Weekly Entryを導入して通関申告を年52回(週1回)に集約した場合、年間のMPF支払額は上限約3万4,000ドル(約650ドル×52回)に圧縮され、手数料のみで年間100万ドル以上の削減が実現します。
申告の一括化により、個別発送時の通関待ち時間(Customs Hold)が解消され、24時間365日の連続搬出体制を構築できます。これはジャストインタイム(JIT)納入を前提とする自動車・精密機器メーカーの調達リスク軽減に直結します。
関税繰延に伴うキャッシュフロー改善とリードタイム短縮
通常輸入では、貨物が港湾に到着した時点に関税および輸入消費税の即時現金納付が求められます。販売・代金回収までに数か月を要する製品の場合、関税分の資金が先払いで固定化され、運転資本を圧迫します。
FTZを活用すると、納税の発生タイミングを国内顧客への最終出荷時点まで繰り延べられます。在庫としてFTZ内に留まっている期間は納税が発生しないため、不要な「税金の先払い」を回避し、手元に残った資金を設備投資や研究開発へ割り当てることが可能になります。
事前手続きを前提としたFTZ運用では、水際での通関検査に伴うボトルネックが緩和され、倉庫搬入から出荷までのリードタイムが縮小されます。リードタイムの短縮は安全在庫の圧縮を可能にし、保管コストおよび棚卸資産の削減をもたらします。
【徹底比較】FTZと保税倉庫(保税地域)の決定的な5つの違い
国際物流スキームの構築にあたり、検討対象となるのが「FTZ」と「一般の保税倉庫(保税蔵置場など)」の使い分けです。双方とも関税の留保が可能ですが、作業範囲や通関申告、税務上のルールに違いがあります。
| 比較項目 | FTZ(自由貿易地域) | 一般の保税倉庫(保税地域) | 実務上の影響・選定のポイント |
|---|---|---|---|
| ① 保管期間の制限 | 原則無制限(※米国FTZ等) | 原則2年(日本の保税蔵置場) | 長期の保管を要する保守部品や需要変動が大きい在庫の関税繰延に有効。 |
| ② 許可される作業範囲 | 点検・梱包・製造・加工・組み立て・混和・破壊等 | 点検・仕分け・ラベル貼り等の簡易作業のみ(保税工場を除く) | 拠点内で製品の加工・組立・形態変化を行うかどうかが選定の分岐点。 |
| ③ 通関申告・報告タイミング | 集約出荷時(米国等では週1回のWeekly Entryが可能) | 貨物を引き出す(国内輸入する)都度、個別申告 | 多頻度出荷時における通関手数料(MPF等)の発生回数と事務負荷に差が出る。 |
| ④ 適用関税率の確定時期 | 反転課税により、原材料輸入時か完成品出荷時かを選択可能 | 輸入申告時点(引き出し時)における品目の関税率を適用 | 「部品関税率 > 完成品関税率」の場合、関税の直接削減が可能。 |
| ⑤ 適したビジネスモデル | 部材調達・加工組立を伴う生産拠点、内需・再輸出の兼業ハブ | 完成品の一時保管、需要に応じた分割通関を行う単純保管拠点 | 拠点の機能が「高度な流通加工・生産」か「保管・配送」かで選択。 |
保管期間・許可される作業(製造・加工)の制限範囲
日本の関税法に基づく保税蔵置場では、外国貨物を関税未納のまま置ける期間は原則蔵入承認から2年間と定められています(関税法第43条の2)。対して米国FTZなどの主要な自由貿易地域では保管期間に原則上限がありません。補修用パーツや大型機械部品のようにモデルサイクルが長く需要予測が困難な貨物も、期限を気にせず関税を繰り延べたまま保管を継続できます。
作業領域においても、保税蔵置場が検品・梱包・ラベル貼りなどの「簡易な流通加工」に限られるのに対し、FTZでは部品を組み立てて製品化する作業、化学薬品の混合、不要部材の解体・廃棄といった本格的な製造・加工プロセスが認められています。
申告タイミングと適用される関税率(反転課税)の違い
保税倉庫からの貨物引き出しでは、出荷ごとの個別申告と納税が必要です。月間1,000件の出荷を行うEC配送拠点の場合、年間12,000回の申告事務と手配料が発生します。これに対し米国FTZの「Weekly Entry」を活用すると、1週間分の国内出荷を1回に集約申告できるため、年間の申告回数は52回に圧縮され、物品処理手数料(MPF)の上限適用により関税周辺コストをカットできます。
また関税率の設定に関しても、保税倉庫が出荷時の部材そのもののHSコードで課税されるのに対し、FTZでは「反転課税」の適用が可能です。関税率5%の部品をFTZへ持ち込み、組み立てて関税率0%の完成品として国内出荷する場合、輸入者は完成品の税率(0%)を選択申告できるため、関税コストの合法的な最小化が成立します。
自社の物流スキームに応じた制度選定の判断フロー
自社サプライチェーンにおいてFTZと保税倉庫のどちらを採用すべきかは、以下の評価順序に基づいて判断します。
- ステップ1:拠点内作業の整理
作業内容が「検品・仕分け・ラベル貼付」のみであれば設備の維持・管理コストが低い保税倉庫で対応可能です。切断・組み立て・加工が発生する場合はFTZ(または保税工場)が適しています。 - ステップ2:在庫滞留期間と出荷頻度の確認
保管期間が2年を超える長期在庫が存在する場合や、小口で毎日のように国内出荷が発生する場合は、期限がなく集約申告が可能なFTZに優位性があります。 - ステップ3:税率差(反転課税効果)の算定
調達部品のHSコードと完成品のHSコードの関税率を照合し、「部品税率 > 完成品税率」の差分が大きい場合、反転課税によるコスト削減が見込めます。 - ステップ4:投資対効果(ROI)の検証
FTZ運用に必要なシステム構築費、セキュリティ設備費、行政ライセンス維持費などの固定コストと、削減される関税・手数料の総額を対比し、回収期間を検証します。
【国内外の主要エリア】米国・アジア・日本(沖縄)のFTZ運用実態
米国FTZの運用ルールと製造業者における反転課税の活用
米国 FTZ(Foreign-Trade Zones)は、関税法上「米国税関の管轄外(外国貨物扱い)」として運用されるエリアです。輸入資材や部品を搬入した時点では通関申告および関税納付が免除されるため、在庫期間中のキャッシュフロー負担が軽減されます。
製造業において活用されているのが「反転課税(Inverted Tariff)」です。外国製部品(関税率5%〜10%)を輸入し、米国内のFTZで組み立てて完成品(関税率2.5%)として国内出荷する場合、事業者は「完成品の税率(2.5%)」を選択して申告できます。FTZ内で製造した製品を米国内へ出荷せず第三国へ再輸出する場合は、輸入部品に対する関税が100%免除されるため、北米を拠点とした世界市場向け供給網の形成が可能になります。
アジア・中東拠点(中国・UAE等)における中継貿易での役割
アジア・中東のFTZやEPZは、貿易ハブおよび三国間物流の集積地として機能しています。
中国の上海自由貿易試験区(上海FTZ)などでは、保税保管や加工貿易の許可に加え、外貨管理規制の緩和や行政手続きの電子化が推進されています。海外から集めた貨物を保税管理下で保管し、アジア各国の需要に合わせてラベル貼りや梱包を行い再出荷するリージョナルディストリビューションセンター(RDC)として利用されています。
UAEドバイの「ジュベル・アリ・フリーゾーン(JAFZA)」では、外資100%での法人設立が認められ、関税および法人税の免除措置が講じられています。隣接する港湾と空港を繋ぐ保税物流回廊を活用することで、海運で到着した貨物を保税状態のまま迅速に航空貨物へ積み替え、中東・アフリカ・南アジア市場へ再出荷するマルチモーダル輸送の拠点となっています。
日本国内(沖縄など)の自由貿易地域と税制優遇制度
日本における通常の保税地域(保税蔵置場・保税工場など)は、関税・消費税の課税を一時保留した状態で保管や加工を行う枠組みです。これに対し、沖縄県の「国際物流拠点産業集積地域」は、保税上の措置に加え、税制上のインセンティブが法律により一元的に付与されている点に特徴があります。
沖縄振興特別措置法に基づく同地域では、対象エリア(那覇、浦添、うるま、沖縄地区等)で指定事業を行う法人に対し、国税における法人所得の最大40%特別控除が適用されます。あわせて投資税額控除や地方税(事業税・不動産取得税)の減免措置が用意されています。また、地域内の保税工場等で外国原料から製造した製品を国内へ引き取る際には、完成品と原料のいずれか低い方の税率を選択して納付できる「選択課税制度」が認められています。
| エリア・拠点 | 根拠法令・制度名 | 主な関税・税制メリット | 主な実務上の用途 |
|---|---|---|---|
| 米国(全土) | Foreign-Trade Zones Act(米外国貿易地域法) | 関税繰延、再輸出時非課税、反転課税(低率税率の選択) | 部品を輸入して米国内で組み立てを行う拠点、北米再輸出ハブ |
| 中国(上海等) | 中国自由貿易試験区(FTZ) / 保税区 | 保税保管・加工、エリア内関税免除、外貨手続簡素化 | アジア圏の国際配送センター(RDC)、Eコマースハブ |
| UAE(ドバイ) | ジュベル・アリ・フリーゾーン(JAFZA) | 輸入関税免除、法人税優遇、外資100%所有可 | 中東・アフリカ・南アジア向け中継貿易(Sea & Air輸送) |
| 日本(沖縄) | 沖縄振興特別措置法(国際物流拠点産業集積地域) | 法人所得最大40%控除、選択課税制度、地方税減免 | 東アジア向け高付加価値製造拠点、国内外マルチ配送 |
FTZ導入に向けた自社適性チェックリストと実務検討ステップ
FTZの導入効果は、企業の貿易構造、取扱金額、加工度合い、再輸出比率、進出先国の制度により左右されます。制度運用に伴う管理コストが削減効果を上回る事態を防ぐため、導入前の適正判定と段階的な検証手順が求められます。
FTZ導入によるコスト削減効果(ROI)の判断チェックリスト
自社サプライチェーンにおけるFTZ適性を判断するための評価基準は以下の通りです。
| 検討項目 | 判断基準(判定ライン) | コスト削減・業務改善のポイント | 制度・運用の特長 |
|---|---|---|---|
| 関税率と部品構成 | 輸入原材料・部品の関税率が完成品の関税率より高額である | FTZ内で組み立てを行い完成品として国内出荷することで低い税率を適用 | 反転課税(Inverted Tariff)の活用 |
| 再輸出の比率 | 輸入貨物・部品の30%以上を第三国へ再輸出している | 関税・消費税が免除され、関税還付(Duty Drawback)手続きを簡素化 | 再輸出時非課税ルールの適用 |
| 在庫の保管期間 | 輸入貨物の平均保管期間が6か月を超えている | 国内出荷まで納税が猶予され、運転資金の固定化を回避 | 無制限の保税保管によるキャッシュフロー改善 |
| 対米通関件数 | 米国での輸入通関手続きが年間数十〜数百件以上発生している | 「Weekly Entry」により、通関申告ごとの手数料(MPF)を削減 | 週単位集約申告による固定費用圧縮 |
年間で数千件規模の輸入申告を行う対米輸出入企業の場合、米国FTZの週集約通関を活用することで、1件あたり最大約650ドルかかる商品処理手数料(MPF)を週1回分に集約できます。これにより、通関手数料のみで年間数百〜数千万円規模の直接コストを削減した事例が存在します。
他方、輸入量が少量で保管期間が数日程度と短いビジネスモデルの場合、FTZ管理用システム(WMS)の運用コストや行政手続きの手間が関税削減額を上回り、ROIが不十分になる傾向があります。
フォワーダー・3PLパートナー選定から運用開始までの実務手順
FTZの導入にあたっては、税関への申請、システム構築、オペレーションの定着を段階的に行います。
- ステップ1:物流データ分析と予備調査(1〜2ヶ月)
過去1〜3年分のHSコード別輸入実績、関税・消費税支払額、平均保管日数、再輸出比率を集計します。関税の繰延・免除額、週集約通関によるMPF削減額を算出のうえ、システム導入費や外部委託費と対比してROIを試算します。 - ステップ2:パートナー(3PL・フォワーダー・専門家)選定(2〜3ヶ月)
FTZ運用実績を持つ3PL事業者やフォワーダー、通関士を選定します。現地(米国、中国、タイ等)に自社管理のFTZ拠点を有しているか、税関監査に対応する在庫管理システムを提供できるかが選定軸となります。 - ステップ3:許認可申請とFTZサイトの指定取得(3〜6ヶ月)
進出国の税関・管轄当局(米国の場合はFTZ BoardおよびCBP)に対し、FTZ利用または自社拠点のFTZ指定申請を行います。自社工場や倉庫をFTZ区域化する場合、監視カメラやフェンス等のセキュリティ設備の設置と税関ボンド(保証金)の手配を実施します。 - ステップ4:WMS・在庫管理システムの構築(2〜3ヶ月)
FTZ内では保税貨物と内国貨物の区分管理、保税加工時の歩留まり(BOM)管理が厳格に求められます。倉庫管理システム(WMS)と税関申告用FTZシステムを連携させ、受払データと保税レポートが自動生成される環境を整えます。 - ステップ5:SOP作成・トライアル運用と本格稼働(1ヶ月)
入出庫、保税加工、通関申告、再輸出の各プロセスについて標準作業手順書(SOP)を作成します。テスト貨物を用いたトライアル運用で、実在庫とシステムデータの整合性および申告連携を検証したのちに本運用へ移行します。
月間5,000ラインの電子部品を取り扱う製造業者が米国FTZの自社運用(サブゾーン指定)を開始したケースでは、パートナー選定からシステム構築、CBPの最終承認取得までに通算9ヶ月を要しました。申請手続きおよび税関審査の期間は国や地域によって異なるため、事前の工程設計が計画策定の前提となります。
よくある質問(FAQ)
Q. FTZ(自由貿易地域)とは何ですか?
A. FTZ(Free Trade Zone)とは、自国内にありながら関税法上は「国外」と同等に扱われる特別な指定区域です。関税や輸入消費税を保留したまま、商品の保管、展示、加工、製造、再輸出が行えます。グローバル企業がコスト削減や通関簡素化、キャッシュフローの改善を図るための物流拠点として広く活用されています。
Q. FTZの導入メリットは何ですか?
A. 主なメリットは関税の「繰延・削減・免除」によるコスト最適化とキャッシュフロー改善です。再輸出時は関税が免除され、国内出荷時も「Weekly Entry(週単位エントリー)」により通関手続きと手数料を大幅に削減できます。また、原材料より製品の関税率が低い場合に有利となる「反転課税」を活用できる点も強みです。
Q. FTZと保税倉庫の違いは何ですか?
A. 主な違いは「保管期間」と「認められる作業範囲」です。一般的な保税倉庫は保管期間に制限があり作業も簡易加工に限られますが、FTZは長期保管が可能で本格的な「製造・加工・組み立て」まで行えます。さらに通関タイミングの柔軟性や、製品と原材料のどちらか有利な関税率を選択できる点も大きな違いです。