
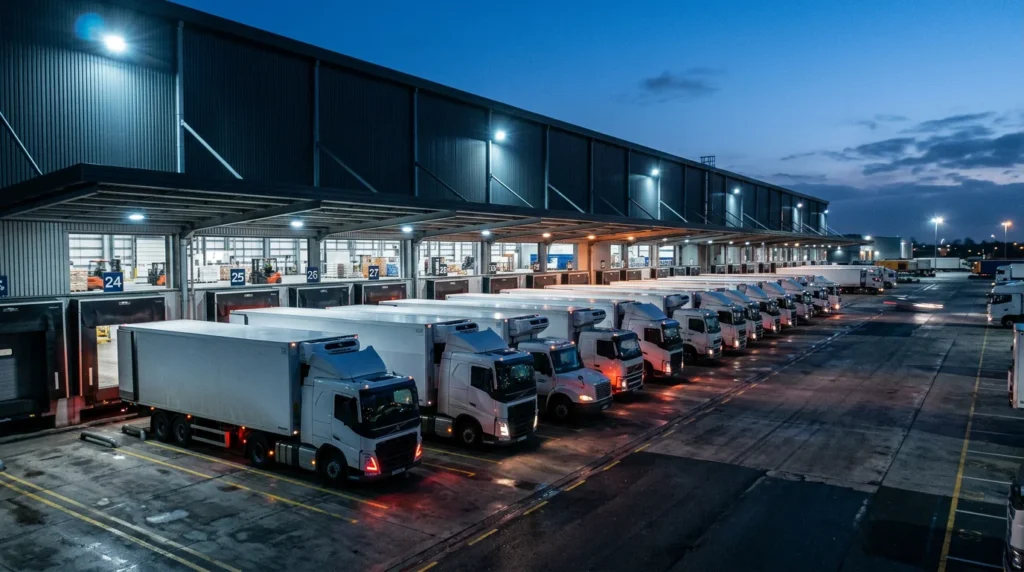
2026年夏の記録的な猛暑によりアイスクリームや飲料の輸送能力が限界に達したことを受け、伊藤忠商事は傘下の食品卸ネットワークを活用した流通インフラの再構築に着手しました。最高気温40度以上の「酷暑日」が延べ36地点と観測史上最多を更新する中、同社は買付総額約784億円で完全子会社化した伊藤忠食品などを軸に、競合チェーンをも巻き込むコンビニエンスストア上流物流の共同化に乗り出しています。
観測史上最多の酷暑日とドライバー不足が引き起こした輸送限界
2026年の夏季、日本列島は前例のない極端な高温に見舞われました。気象庁が2026年4月に運用を開始した日最高気温40度以上を指す予報用語「酷暑日」の観測地点数は、全国で延べ36地点に達し、2025年の延べ30地点を上回って現行基準での過去最多記録を塗り替えました。
この急激な気温上昇により、小売店頭ではアイスクリームや清涼飲料水への需要が爆発的に増加しました。しかし、商品を製造工場から各流通拠点、そして店舗へと運ぶ輸送網がその物量に対応しきれず、流通現場では「必要な商品を運び切れない」という欠品や配送遅延が頻発しました。
輸送力逼迫の背景にある法規制と労働環境
輸送能力が限界を迎えた直接的な要因は、季節的な需要集中だけではありません。2024年4月に適用された改正労働基準法によるトラックドライバーの時間外労働上限規制(年960時間)と、改正改善基準告示による1日の拘束時間短縮(原則13時間以内、上限15時間)および休息期間の延長(継続11時間以上を基本)により、国内のトラック輸送能力は構造的に制約されています。
経済産業省・国土交通省・農林水産省による検討会の試算では、具体的な対策を講じない場合、2024年度に14.2パーセント、2030年度には34.1パーセントの輸送能力が不足すると指摘されていました。2026年夏の酷暑は、この慢性的な輸送力不足という構造的脆弱性に、一時的な物量急増が直撃したことで表面化した事象といえます。
特にアイスクリームをはじめとする冷凍食品の輸送には、マイナス20度以下を厳格に保つ冷凍車両が不可欠です。しかし、冷凍冷蔵車の調達余力は乏しく、突発的な物量の波をスポット輸送で吸収することは極めて困難な状況にありました。
参考記事: フローズン輸送完全ガイド|温度管理の裏側から3PL選定・物流DXまで徹底解説
伊藤忠商事による流通網再編の経緯
伊藤忠商事はこうした物流危機の本格化を見越し、2026年に入ってサプライチェーンの統制力を高める組織再編と資本移動を矢継ぎ早に実行してきました。
| 時期 | 決定・発表事項 | 実務上の狙い |
|---|---|---|
| 2026年2月25日 | 伊藤忠食品に対するTOB実施発表 | 買付総額約784億円で上場子会社制約を解消し、上流物流と低温事業へ投資集中 |
| 2026年4月10日 | 伊藤忠食品のTOB成立 | 7月にスクイーズアウトを経て完全子会社化、迅速な物流投資基盤を確立 |
| 2026年5月1日 | ファミリーマートの主管部門変更 | 「第8カンパニー」から「食料カンパニー」に移管し、調達・流通の一体化を加速 |
| 2026年5月上旬 | 社内「SCM推進室」の新設 | 商社主導でメーカーから店頭までの横断的物流効率化を専任統括 |
| 2026年9月24日 | コンビニ上流物流の共同化構想報道 | 系列の枠組みを超えたメーカー・卸間の配送集約と幹線輸送効率化を主導 |
同社は2026年2月、当時の東証プライム上場子会社であった伊藤忠食品(持株比率52.46%)に対するTOBを発表し、1株あたり1万3000円、買付総額約784億円を投じて完全子会社化しました。その目的として掲げられたのが、上場維持に伴う少数株主への配慮という制約を排し、メーカーから卸に至る「上流物流」の効率化とコールドチェーン(低温物流)の拡充に向けた迅速な投資判断を下せる体制の構築です。
さらに同年5月には、傘下のコンビニエンスストアであるファミリーマートの主管を「第8カンパニー」から「食料カンパニー」へと移管し、食品卸や原材料調達を統括する部隊と小売現場を直接接続させました。
小売専用物流から「上流物流」の共同化へ
これまでコンビニエンスストア各社は、自社専用の配送センター(CDC)を配置し、1日複数回の配送を店舗へ行う高密度のドミナント物流網を個別に構築してきました。しかし、メーカーの製造工場から卸売業者の基幹拠点、あるいは各チェーンの一次中継センターへと至る「上流物流」においては、各メーカーや運送事業者が個別にトラックを手配して納品する形態が多く残されています。
伊藤忠商事が主導する物流改革は、この上流物流に着目したものです。自社系列のファミリーマート向け物流網のみを最適化するのではなく、伊藤忠食品が持つ広範な食品卸ネットワークをハブとして活用し、セブン-イレブンをはじめとする競合チェーンの上流物流を共同化する枠組みを模索しています。
参考記事: セブンとファミマ、人口1.2億人割れで迫る共同配送の標準化
食品サプライチェーン各層に生じる実務上の影響
商社がハブとなり上流物流の共同化を主導する動きは、卸売業者、小売チェーン、運送事業者の力学と実務プロセスを大きく変化させます。
卸・問屋・流通業者:共同プラットフォーム運営主体への転換
食品卸売業者にとって、単に商品を仕入れて小売に届ける従来の中間流通機能だけでは、運賃高騰とドライバー不足による物流費の増加を吸収できなくなっています。
商社主導の物流再編により、卸には「複数荷主の貨物を集約・混載して運行を最適化する共同プラットフォームの運行管理者」としての機能が求められます。具体的には、複数メーカーからの入荷タイミングを調整するバース予約システムの導入や、入荷検品作業の共通化です。
すでに伊藤忠食品の札幌物流センターでは、日本パレットレンタル(JPR)の伝票電子化システム「DD Plus」を活用し、食品メーカーや運送事業者を含む27社との間で紙伝票の廃止と事前出荷データ連携を運用しています。こうしたデジタル基盤を介した検品レス化や荷受け時間の短縮が、拠点処理能力のボトルネックを解消するための必須要件となっています。
参考記事: 伊藤忠食品札幌物流センター、伝票電子化を27社へ拡大|検品自動化で荷待ち削減
小売業者:自前主義の撤廃と納品条件の標準化
コンビニエンスストアなどの小売チェーン各社は、これまで競争力の源泉としてきた物流網の「自前主義」を見直さざるを得ない状況に置かれています。
1日3便から4便に及ぶ多頻度小口配送や、分単位の納品時間指定(タイムウィンドウ)を単独チェーンで維持し続けることは、ドライバー不足と運賃上昇により物理的・採算的に破綻しつつあります。競合他社と上流物流を共有するためには、以下のような取引条件の標準化を受け入れる必要があります。
- 納品時間帯の幅(タイムウィンドウ)の拡大と夜間無人納品の許容
- パレット規格の統一(T11型パレットへの統一とレンタルパレットの循環利用)
- 外装表示コードや納品伝票フォーマットの共通化
- 競合チェーン向け商品の同一車両による混載輸送の承認
店舗の棚割りやプライベートブランド(PB)商品の開発といった「競争領域」にリソースを集中させ、トラックや一次拠点といった「物理インフラ(非競争領域)」を競合間でシェアする体制への切り替えが求められます。
参考記事: 共同配送とは?仕組みと混載便との違い・導入メリットをわかりやすく解説
運送事業者:積載率向上と拠点待機時間の圧縮
実運行を担う運送事業者にとっては、商社や卸主導による上流物流の共同化は、運行効率の改善に直結します。
従来の個別輸送では、繁忙期を除きトラックの積載率が低迷したまま往復するケースや、納品先センターでの長時間に及ぶ荷待ち・荷役作業が常態化していました。上流物流が共同化され、複数メーカーの貨物が中継拠点へ集約されることで、幹線輸送における大型車両の積載率向上が見込めます。
また、着荷主側の拠点で伝票電子化や事前出荷情報(ASN)による自動検品が徹底されれば、ドライバーの拘束時間の主要因であった荷待ち時間が削減されます。これにより、労働基準法で定められた年960時間の上限規制を順守しながら、1日あたりの運行回転数を維持することが可能になります。
参考記事: 共同配送コンソーシアムCODEで効率20%増を実現し物流維持に直結
LogiShiftの視点:商社が担う「フィジカル・コモンズ」の形成
伊藤忠商事による今回の物流改革は、資源や原料のトレードを主軸としてきた総合商社が、国内の生活インフラ維持を担うプラットフォーマーへと機能転換している実態を端的に示しています。
バフェット氏率いる米バークシャー・ハサウェイの投資などを背景に、商社大手5社の時価総額は過去6年間で約5倍に拡大し、強固な財務基盤と投資余力を確立しました。この資本力を、国内流通の脆弱点であるコールドチェーンと幹線輸送の再編へと直接投入している点が、本件の本質です。
これまでの国内流通は、コンビニ各社や大手GMSが独自に囲い込む「系列最適」で構築されてきました。しかし、2026年夏の酷暑による輸送破綻が証明した通り、もはや単独企業が個別最適で維持できる輸送能力の限界は超えています。
伊藤忠商事が伊藤忠食品を約784億円で完全子会社化し、ファミリーマートを食料カンパニー直轄とした動きは、自社グループの利益最大化だけでなく、業界共通の物流インフラ(フィジカル・コモンズ)を商社主導で確立するための地ならしです。花王や三菱食品などが参画する共同配送コンソーシアム「CODE」に見られる異業種連携と同様に、ライバル企業同士が同一の物流プラットフォームを共有する協調体制を組まない限り、全国5万店規模のコンビニ店舗網を維持することはできません。
商社が保有する消費現場の購買データ、卸の拠点網、そして資本力を束ね、上流から下流までを串刺しにする物流基盤を早期に整備したプレイヤーが、今後の国内消費市場における主導権を握ることになります。
参考記事: AZ-COM丸和ホールディングスなどの850億円投資が示す低温物流の必須対応
明日から見直すべき自社サプライチェーンの3大論点
伊藤忠商事による上流物流改革と共同化の加速を受け、物流実務の責任者が明日から着手すべき具体的なアクションは以下の3点です。
- 自社幹線輸送における実車率・積載率データの棚卸し
工場から一次拠点、卸拠点に至る自社専用便の運行データを抽出し、積載率が60パーセントを下回っている便や、季節変動で調達難に陥るルートを特定する。単独手配に固執せず、他社との混載便や共配スキームへ切り替えるべき対象を明確化する。
- 納品条件および伝票受け渡しプロセスのデジタル適合性検証
着荷主指定の納品ルールの中で、ドライバーの長時間待機を生んでいる要因(紙伝票受領印待ち、現物手検品、厳格すぎる時間指定)をリストアップする。JPRの「DD Plus」などの業界標準プラットフォームやASNデータの事前連携を活用し、検品レス化に向けた取引先との協議を開始する。
- 2026年施行の改正物流効率化法に基づく協調領域の再定義
特定荷主に対して課される荷待ち・荷役時間の削減義務に対し、自社単独の設備投資で対応できる限界を見極める。近隣の同業・異業種荷主との共同幹線輸送や中継拠点の相互利用を視野に入れ、非競争領域としての物流共有化プロジェクトへの参画を具体的に検討する。
出典: 日本経済新聞


